La transición hacia la electrónica de potencia de nueva generación
El corazón de la eficiencia en un vehículo eléctrico no reside únicamente en la densidad energética de la batería, sino en la capacidad del inversor de potencia para convertir la corriente continua en alterna con mínimas pérdidas. Tradicionalmente, los semiconductores de silicio han dominado este espacio, pero sus limitaciones térmicas y de conmutación han impulsado la adopción de materiales de banda ancha, como el carburo de silicio (SiC). Esta transición no es solo una mejora incremental, sino un cambio de paradigma que permite operar a temperaturas más altas y frecuencias superiores, reduciendo el tamaño de los componentes pasivos y mejorando la densidad de potencia del sistema completo.
La relevancia de esta tecnología se ha consolidado en los últimos años, pasando de ser una opción exclusiva para vehículos de alto rendimiento a un estándar emergente en la gama media. Según datos de la consultora Yole Intelligence, el mercado mundial de semiconductores de potencia SiC crecerá desde los 2.000 millones de euros en 2023 hasta casi 8.000 millones en 2029, lo que refleja una cuadruplicación de la demanda impulsada por la electrificación del transporte. Este crecimiento anticipa una adopción masiva que transformará la cadena de suministro y los costes de producción de los vehículos eléctricos en la próxima década.
La tercera generación de Bosch: rendimiento y miniaturización
En mayo de 2026, Bosch presentó su tercera generación de chips de carburo de silicio, un hito que marca la madurez industrial de esta tecnología. La novedad principal no es solo el material, sino la arquitectura del dispositivo: los nuevos chips ofrecen un 20 % más de rendimiento que la generación anterior, lo que se traduce directamente en una mayor eficiencia energética y, por tanto, en una extensión de la autonomía del vehículo. Esta mejora es crucial para los fabricantes que buscan maximizar el alcance sin aumentar el peso o el coste de la batería.
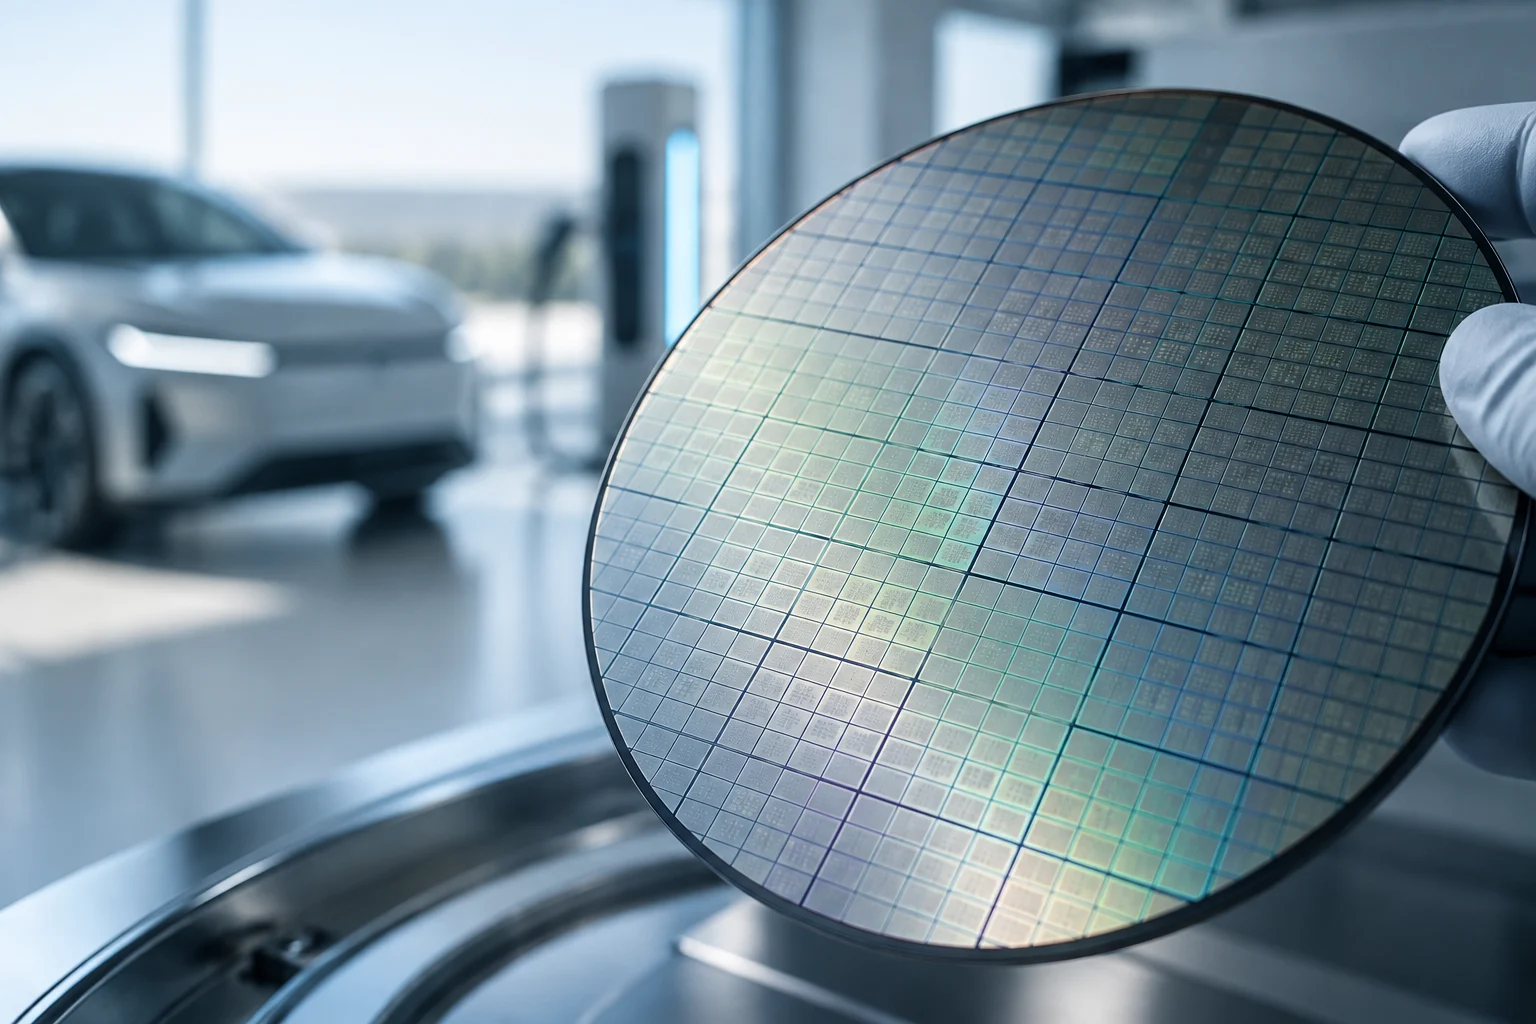
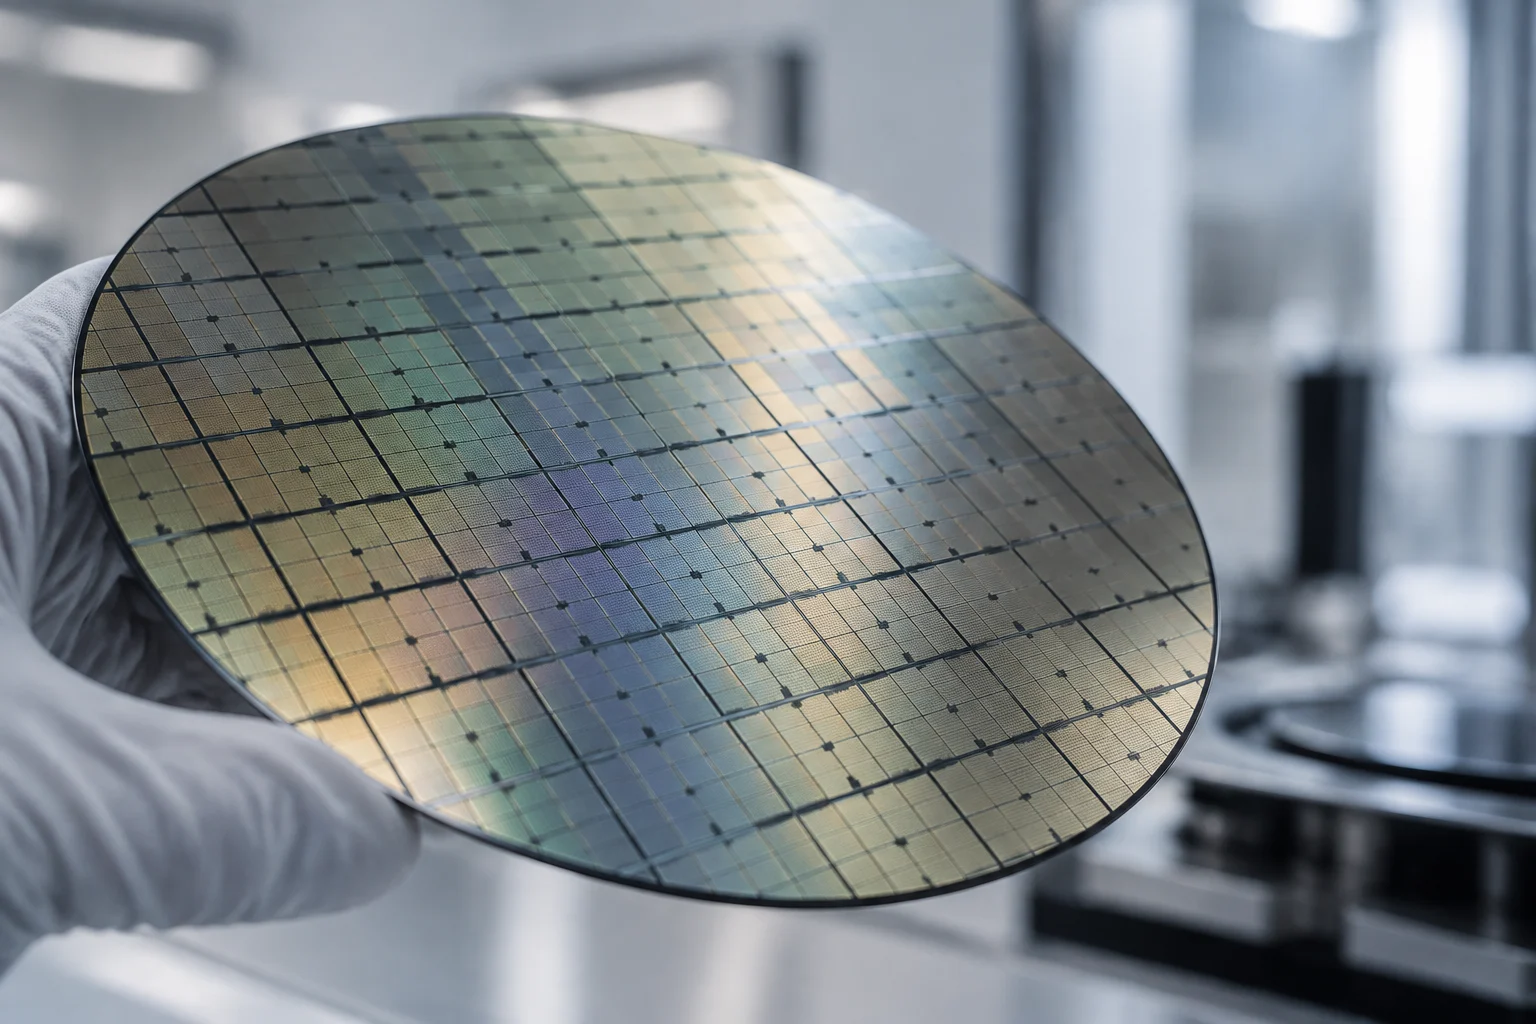
Otro factor decisivo es la miniaturización. Según Markus Heyn, presidente del área de negocio Bosch Mobility, los nuevos chips son considerablemente más pequeños que los de la generación anterior. Esta reducción de tamaño permite fabricar un mayor número de chips por oblea, lo que mejora la rentabilidad de la producción y acelera la adopción masiva de la tecnología SiC. Bosch ya ha entregado más de 60 millones de chips de carburo de silicio desde 2021, lo que demuestra la escalabilidad de su proceso de fabricación y su capacidad para satisfacer la creciente demanda de los fabricantes de automóviles de todo el mundo.
Producción en Estados Unidos: resiliencia y localización
La estrategia de Bosch no se limita a la innovación tecnológica, sino que incluye una fuerte apuesta por la localización de la producción. En julio de 2026, la compañía anunció una inversión de hasta 2.000 millones de dólares para transformar su planta de Roseville, California, en un centro de producción de semiconductores de SiC. Este proyecto, que incluye la construcción de una nueva sala limpia y una línea de producción de alta tecnología, busca garantizar la resiliencia de la cadena de suministro y el abastecimiento local para los fabricantes de automóviles en Norteamérica.
Como parte de esta inversión, Bosch firmó un acuerdo con el Departamento de Comercio de Estados Unidos para recibir hasta 225 millones de dólares en financiamiento directo a través del Programa CHIPS. La producción de muestras ya está en marcha en Roseville, con el objetivo de producir los primeros chips comerciales en obleas de 200 milímetros en 2026. Esta aceleración del plazo de comercialización, solo tres años después de la adquisición de las instalaciones, demuestra la capacidad de Bosch para adaptar su infraestructura existente a las necesidades de la nueva generación de semiconductores, reduciendo los riesgos logísticos y geopolíticos asociados a la dependencia de Asia.
Comparativa técnica: SiC frente a silicio y AlN
Para entender el impacto real de los chips SiC, es necesario compararlos con las tecnologías anteriores y alternativas. El silicio convencional sigue siendo la base de la mayoría de los inversores, pero su eficiencia es inferior y su tamaño mayor. El SiC, al permitir una conmutación más rápida y operar a temperaturas más altas, reduce las pérdidas energéticas y permite una mayor densidad de potencia. En cuanto al nitruro de aluminio (AlN), este material se utiliza principalmente como sustrato cerámico para la disipación térmica, no como semiconductor de potencia. Su alta conductividad térmica y baja expansión térmica lo hacen ideal para encapsular chips SiC y mejorar la vida útil del módulo, pero no sustituye al SiC en la función de conmutación.
La siguiente tabla resume las diferencias clave entre estas tecnologías en el contexto de la electrónica de potencia para vehículos eléctricos:
| Tecnología | Función principal | Ventaja clave | Limitación |
|---|---|---|---|
| Silicio (Si) | Conmutación de potencia | Coste bajo, madurez industrial | Mayor pérdida de conmutación, menor densidad |
| Carburo de silicio (SiC) | Conmutación de potencia | 20 % más de rendimiento, menor tamaño | Coste de fabricación aún elevado |
| Nitruro de aluminio (AlN) | Sustrato térmico | Alta conductividad térmica, baja expansión | No es un semiconductor de potencia |
Impacto en autonomía y costes de producción
La mejora del 20 % en el rendimiento de los chips SiC de tercera generación tiene un impacto directo en la autonomía de los vehículos eléctricos. Al reducir las pérdidas energéticas en el inversor, se aprovecha mejor la energía almacenada en la batería, lo que permite recorrer más distancia con la misma capacidad. Este efecto es especialmente relevante en vehículos de gama media, donde cada kilómetro adicional de autonomía puede ser un factor decisivo para el consumidor. Además, la miniaturización de los chips permite reducir el tamaño del inversor, lo que libera espacio en el vehículo para otros componentes o para aumentar la capacidad de la batería.
En cuanto a los costes, la inversión de Bosch en la producción en Roseville y la miniaturización de los chips buscan reducir el precio unitario de los semiconductores SiC. Aunque el coste de fabricación de los chips SiC sigue siendo superior al del silicio, la mejora en la eficiencia y la densidad de potencia puede compensar esta diferencia a lo largo del ciclo de vida del vehículo. La producción local en Estados Unidos también reduce los costes logísticos y los riesgos de interrupción de la cadena de suministro, lo que contribuye a la estabilidad de los precios para los fabricantes de automóviles.
Perspectivas de mercado y adopción industrial
El mercado de semiconductores SiC está experimentando un crecimiento acelerado, impulsado por la electrificación del transporte y la necesidad de mejorar la eficiencia energética. La inversión de Bosch en la producción en Roseville y la presentación de su tercera generación de chips son señales claras de que la tecnología SiC está pasando de la fase de adopción temprana a la de adopción masiva. Otros fabricantes, como Infineon, STMicroelectronics y onsemi, también están invirtiendo en la producción de chips SiC, lo que intensifica la competencia y acelera la innovación.
La adopción industrial de los chips SiC se verá favorecida por la reducción de los costes de fabricación y la mejora de la eficiencia. Los fabricantes de automóviles están cada vez más interesados en incorporar esta tecnología en sus vehículos de gama media y alta, ya que les permite ofrecer una mayor autonomía y un mejor rendimiento sin aumentar significativamente el precio. La producción local en Estados Unidos y Europa también contribuirá a la adopción, al reducir los riesgos de la cadena de suministro y los costes logísticos.
Conclusiones y recomendaciones para la estrategia R&D
La tercera generación de chips SiC de Bosch marca un punto de inflexión en la electrónica de potencia para vehículos eléctricos. La combinación de un 20 % más de rendimiento, una miniaturización significativa y una producción local en Estados Unidos posiciona a Bosch como un líder en este mercado. Para los fabricantes de automóviles, la adopción de esta tecnología es una oportunidad para mejorar la eficiencia y la autonomía de sus vehículos, y para diferenciarse en un mercado cada vez más competitivo.
Las recomendaciones para la estrategia de I+D incluyen: 1) Evaluar la integración de chips SiC de tercera generación en los inversores de los próximos modelos de vehículos eléctricos. 2) Explorar la colaboración con proveedores de sustratos cerámicos, como el nitruro de aluminio, para mejorar la disipación térmica y la vida útil de los módulos. 3) Monitorear la evolución de los costes de fabricación y la disponibilidad de los chips SiC, para planificar la transición a esta tecnología de manera eficiente. La inversión en esta tecnología no solo mejorará el rendimiento de los vehículos, sino que también contribuirá a la sostenibilidad de la industria automotriz.