O novo ciclo de preços da memória
O mercado de memória entrou em uma fase de tensão estrutural que difere das crises anteriores. Diferentemente da escassez de chips de 2020-2023, causada por interrupções logísticas, o atual desabastecimento deve-se a uma realocação estratégica da capacidade de fabricação para produtos de maior margem para a inteligência artificial. Os preços da DRAM convencional experimentaram aumentos trimestrais de entre 58% e 95% nos primeiros meses de 2026, uma cifra não vista em décadas.
Para o usuário final, isso se traduz em um custo de entrada significativamente mais alto para qualquer novo dispositivo. Os kits de 2x16 GB DDR5, que custavam cerca de 100 euros em 2025, podem custar várias vezes mais agora. Essa realidade obriga a replanejar as prioridades de compra: não se trata apenas de escolher a melhor placa de vídeo, mas de equilibrar o orçamento entre a memória e os outros componentes.
A escalada não é uniforme. Enquanto a memória de alto largura de banda (HBM) está esgotada para todo o ano de 2026, a DDR5 de consumo sofre com a falta de capacidade de produção disponível. Os fabricantes priorizam os pedidos de centros de dados, deixando os mercados de PC e celulares em uma posição de dependência da oferta residual.
A competição pelo silício: HBM vs. DDR5
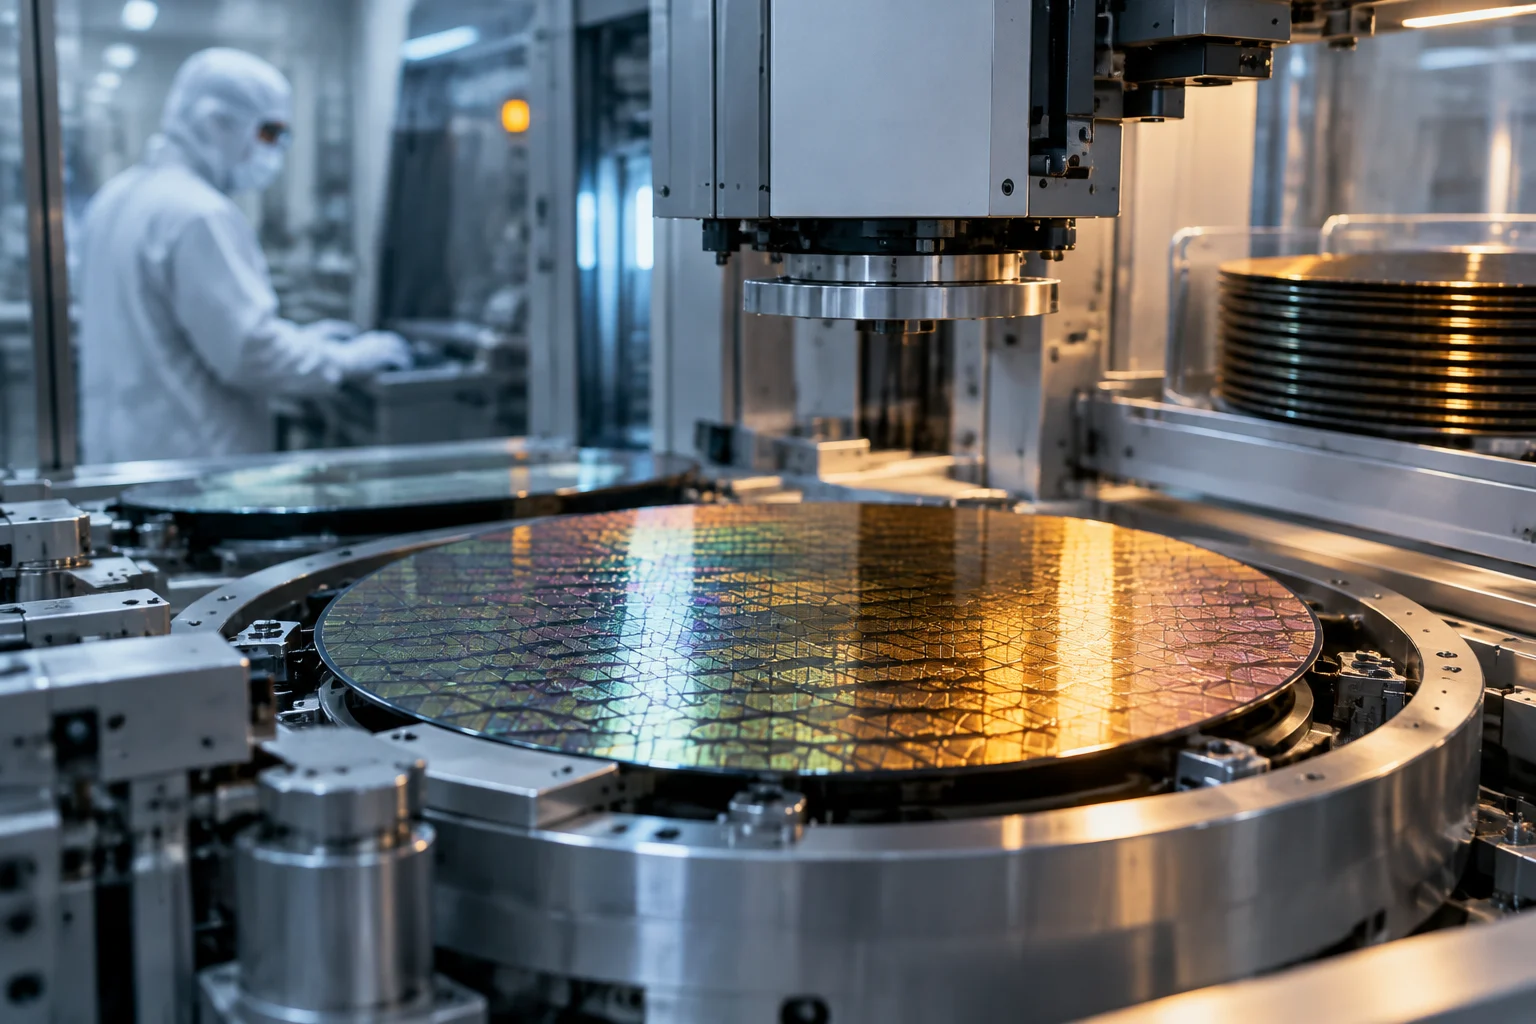
O núcleo do problema técnico é que a HBM e a DDR5 competem pela mesma capacidade de fabricação de wafers. A HBM, necessária para as GPUs de IA, oferece uma largura de banda superior, mas requer processos de empacotamento mais complexos e caros. Por ser o produto mais lucrativo para os fabricantes, tornou-se a prioridade absoluta de suas linhas de produção. Isso provocou uma redução drástica da capacidade dedicada à DDR5, criando um gargalo no mercado de consumo.
A Samsung, por exemplo, decidiu realocar até 80.000 wafers mensais de sua produção de HBM para módulos DDR5 RDIMM. Essa manobra, embora busque maximizar lucros no curto prazo, confirma que a indústria está em um estado de otimização de margens acima da estabilidade do fornecimento. Enquanto isso, a SK Hynix e a Micron mantêm suas capacidades de HBM esgotadas, reforçando a ideia de que a demanda de IA continua superando a oferta disponível.
Essa dinâmica cria um efeito dominó: à medida que a produção de DDR5 diminui, os preços sobem, o que, por sua vez, torna os módulos DDR5 mais lucrativos que a HBM para alguns fabricantes. Esse ciclo de retroalimentação positiva para os produtores, mas negativo para os compradores, é o motor principal da atual crise de preços.
O fator CXMT e a expansão da oferta
A entrada da ChangXin Memory Technologies (CXMT) no mercado de ações marca um ponto de inflexão. Com uma capitalização que já supera a da Intel, a CXMT levantou bilhões de dólares para expandir sua capacidade de produção de DDR5 e DDR4. Essa expansão é crucial porque adiciona um concorrente significativo a um mercado que era dominado por um oligopólio de três empresas: Samsung, SK Hynix e Micron.
No entanto, a capacidade da CXMT não se materializa da noite para o dia. Embora a empresa tenha mostrado memórias DDR5-8000 e LPDDR5X-10667, a integração dessas novas linhas de produção no mercado global levará tempo. Os analistas esperam que a oferta da CXMT comece a aliviar a pressão sobre os preços no final de 2026 ou início de 2027, mas não antes. Por enquanto, seu impacto é mais psicológico do que operacional, servindo como um teto para a especulação de preços.
A expansão da CXMT também tem implicações geopolíticas. Por ser uma empresa chinesa, seu crescimento pode ser afetado por restrições comerciais ou sanções, o que adiciona uma camada de incerteza à previsão de oferta. No entanto, sua existência muda a dinâmica de poder na indústria, forçando os fabricantes tradicionais a serem mais competitivos em preços e prazos de entrega.
Sinais de mercado para verificar a duração da crise
Distinguir entre uma alta temporária e uma mudança estrutural requer monitorar indicadores específicos. O primeiro é a evolução dos preços de contrato da DRAM, publicados por firmas de pesquisa como a TrendForce. Se os aumentos trimestrais se moderarem para menos de 10-15%, é um sinal de estabilização. Se continuarem acima de 50%, a crise se prolonga.
Outro indicador chave é o investimento em capital (capex) dos fabricantes. A Micron, por exemplo, duplicou seu gasto em capital para ampliar sua capacidade de produção. Esse investimento é um sinal de que a empresa acredita que a demanda de IA é sustentável e não um pico temporário. No entanto, a construção de novas fábricas e a entrada em operação de linhas de produção podem levar entre 18 e 24 meses para se refletir na oferta disponível.
Finalmente, as declarações dos executivos da indústria são úteis. Sumit Sadana, da Micron, declarou que a memória está em "escassez significativa" e que não têm visibilidade de quando a oferta alcançará a demanda. Essa falta de visibilidade é um indicador de que a crise não tem uma data de fim clara e que os compradores devem planejar a longo prazo.
Estratégias de compra para usuários e profissionais de TI
Para os usuários que planejam comprar um novo PC, a recomendação é priorizar a capacidade sobre a velocidade. Em um mercado de escassez, é mais importante ter 32 GB de DDR5-4800 do que 16 GB de DDR5-6000. A velocidade da memória tem um impacto menor no desempenho geral do que a capacidade, especialmente em aplicativos modernos que consomem muita memória.
Se você já tem um PC com DDR4, não é o momento de atualizar para DDR5, a menos que seja estritamente necessário. O investimento em uma nova plataforma (CPU, placa-mãe e memória) é muito alto neste contexto. É melhor esperar que os preços se estabilizem ou procurar equipamentos usados com DDR5 se o orçamento for apertado.
Para os profissionais de TI que gerenciam orçamentos, a estratégia deve ser de compra antecipada. Se forem necessários equipamentos para os próximos 6-12 meses, é recomendável comprar a memória agora, mesmo a um preço elevado, para evitar aumentos futuros. Os contratos de fornecimento de longo prazo com os fabricantes também são uma opção viável para garantir preços e disponibilidade, embora exijam um compromisso financeiro maior.
Perspectiva futura: DDR6 e estabilização em 2027
A chegada da DDR6, prevista para o final de 2026 ou 2027, pode marcar o fim da crise atual. A DDR6 oferecerá uma largura de banda superior e uma maior eficiência energética, o que a tornará mais atraente para os fabricantes. No entanto, a transição para a DDR6 não será imediata e coexistirá com a DDR5 por vários anos, o que significa que a oferta de DDR5 não desaparecerá da noite para o dia.
A estabilização dos preços dependerá da capacidade dos fabricantes para equilibrar a produção entre HBM, DDR5 e DDR6. Se a demanda de IA continuar crescendo no ritmo atual, é provável que a HBM continue sendo a prioridade, mantendo a pressão sobre os preços da DDR5. No entanto, a entrada de novos concorrentes como a CXMT e a expansão da capacidade dos fabricantes tradicionais devem aliviar a situação até meados de 2027.
Em resumo, a crise da RAM DDR5 não é um fenômeno passageiro, mas o resultado de uma mudança estrutural na indústria de semicondutores. Os compradores devem se adaptar a essa nova realidade, planejando suas compras com maior antecedência e priorizando a capacidade sobre a velocidade. A paciência e a informação são as melhores ferramentas para navegar neste mercado volátil.