Technologische Souveränität gegenüber vollständiger Selbstversorgung
Das Konzept der technologischen Souveränität im Bereich der Halbleiter konzentriert sich auf die Fähigkeit, die kritische Versorgung zu gewährleisten und die Kontrolle über strategische Entscheidungen zu behalten. Die Folgenabschätzung des neuen Regelwerks definiert das Ziel als Stärkung der Resilienz und der Krisenbereitschaft, ohne vollständige Selbstversorgung anzustreben. Diese Unterscheidung ist fundamental für das Verständnis der aktuellen Politik: Es geht darum, die strukturelle Verwundbarkeit zu reduzieren, nicht um ein geschlossenes Ökosystem aufzubauen.
Der Vorschlag des Chips Act 2.0, der am 3. Juni 2026 vorgelegt wurde, aktualisiert die frühere Verordnung von 2023 und erweitert ihren Anwendungsbereich, um den Herausforderungen durch die wachsende Nachfrage nach künstlicher Intelligenz und fortgeschrittener Rechenleistung zu begegnen. Das erklärte Ziel ist es, die Wettbewerbsfähigkeit des europäischen Ökosystems zu steigern, die technologische Souveränität zu stärken und die Vorbereitung auf Lieferkrisen zu verbessern. Die Initiative erkennt an, dass die EU trotz der Fortschritte der ersten Verordnung weiterhin strukturelle Verwundbarkeiten in der gesamten Wertschöpfungskette aufweist, insbesondere in der übermäßigen Abhängigkeit von einer begrenzten Anzahl von Drittländeranbietern für das Design und die Herstellung fortgeschrittener Halbleiter.
Die Marktlücke: 9 % in Europa gegenüber dem Ziel von 20 %
Die Daten der Europäischen Kommission, veröffentlicht im vierten Bericht über den Stand des Digitalen Jahrzehnts, zeigen, dass die EU nur 9 % des weltweiten Halbleitermarkts ausmacht, weit entfernt vom Ziel von 20 % für 2030. Diese Zahl steht im Kontrast zur Tatsache, dass die interne Produktion der EU etwa ein Fünftel ihres Verbrauchs ausmacht, was auf eine erhebliche Lücke zwischen der lokalen Produktionskapazität und der Nachfrage hinweist. Die strukturelle Abhängigkeit erstreckt sich auf die Cybersicherheit, bei der Europa immer noch von nicht-europäischen Anbietern abhängt, und auf den Mangel an IT-Fachkräften, die 2025 nur 5 % der Beschäftigten ausmachten, die Hälfte des für 2030 festgelegten Ziels von 10 %.
Die Konzentration der fortgeschrittenen Fertigung in Asien stellt ein bedeutendes geopolitisches Flaschenhals dar. TSMC kontrolliert 72,5 % der Umsätze der zehn größten Foundries weltweit im zweiten Quartal 2026, während SK Hynix und Samsung etwa 83 % des Markts für High-Bandwidth-Memory (HBM) dominieren, der die KI-Infrastruktur speist. China dominiert seinerseits 67 % der Fertigung von KI-Chips am Edge. Diese dreifache geografische Konzentration stellt den geopolitisch bedeutendsten Flaschenhals in der globalen Technologie-Lieferkette dar, obwohl die EU industrielle Dialoge mit Schlüsselpartnern wie Taiwan führt, um diese Abhängigkeit zu managen.
Europas Anteil am Chipmarkt und Förderung des Chip-Designs
Zwei Kennzahlen zeigen die Marktposition der EU und den Umfang der angekündigten Unterstützung für europäische Chip-Design-Unternehmen.
| EU-Anteil am Weltmarkt | 9 % |
|---|---|
| Ziel für 2030 | 20 % |
| Anteil am globalen Designumsatz | unter 1 % |
| Plattform-Investitionen | 525 Mio. Euro |
Der Marktanteil und das 2030-Ziel beziehen sich auf den weltweiten Halbleitermarkt; die Förderbeträge betreffen die Europäische Chip-Design-Plattform.
Status der Fabriken in Europa: TSMC, Intel und das ESMC-Projekt
Die TSMC-Fabrik in Dresden, betrieben über das Joint Venture ESMC (European Semiconductor Manufacturing Company) zusammen mit Bosch, Infineon und NXP, plant, ihre Produktion Ende 2027 zu beginnen. Der Industriepark im Norden von Dresden wird mindestens 7.000 Arbeitsplätze hinzufügen, und der Stadtrat hat eine Verlängerung der Straßenbahnlinie 8 mit einer Investition von mindestens 54 Millionen Euro geplant, um das Industriegebiet mit dem öffentlichen Verkehr zu verbinden. Die Arbeiten schreiten nach Plan voran, obwohl Sekundärquellen schätzen, dass die kommerzielle Kapazität auf Frontier-Ebene nicht vor 2028-2030 erreicht werden wird.
Intel hat seine Investitionen in Europa mit der Modernisierung seiner Fab 34 in Leixlip, Irland, wieder aufgenommen, um Chips mit seinem Intel-3-Prozess (3 nm) herzustellen. Die Gesamtinvestition wird auf etwa 5 Milliarden Euro geschätzt, und die Fabrik wird hauptsächlich Xeon-Prozessoren für Server produzieren. Das Projekt in Magdeburg, Deutschland, wird jedoch 2026 aufgrund der finanziellen Schwierigkeiten des Unternehmens und des Mangels an engagierten externen Kunden neu bewertet. Diese Entscheidung spiegelt die Spannung zwischen der strategischen Ambition der EU und dem Bedürfnis der Hersteller wider, konkrete Aufträge der Kapazitätserweiterung ohne gesicherte Nachfrage vorzuziehen.
Design als neue Front der europäischen Souveränität
Die Europäische Kommission hat festgestellt, dass die neue Fertigungskapazität in der EU nur dann nachhaltig sein wird, wenn es eine lokale Nachfrage gibt, und dass europäische Chip-Design-Firmen weniger als 1 % der weltweiten Umsätze des Segments ausmachen. Um diese Lücke zu schließen, wurde am 5. November 2026 die Europäische Chip-Design-Plattform mit einer Investition von 525 Millionen Euro vorgestellt. Die Initiative wird Zugang zu Design-Tools, Unterstützungsdienstleistungen, geistigen Eigentumsblöcken und Fertigungskapazitäten bieten, Ressourcen, die für Unternehmen in der Frühphase die teuersten und schwersten zu beschaffenden sind.
Von der Gesamtzuweisung sind 440 Millionen öffentliche Zuschüsse der EU und der Mitgliedstaaten, und 85 Millionen werden für Cloud-Infrastruktur, Unterstützungsdienstleistungen und Open-Source-Design-Tools verwendet. Frühphasen-Startups können bis zu 100.000 Euro für Proof-of-Concept-Prototypen beantragen, und weiter entwickelte Unternehmen Zuschüsse von 16 Millionen, um die Entwicklung bis zur Vermarktlung zu finanzieren. Diese Investition ist im Rahmen des Chip-Gesetzes verankert und kommt fünf Monate nach dem Vorschlag der Kommission für das Chip-Gesetz 2.0, das darauf abzielt, die Nachfrage zu fördern und das Design und die Produktion von Chips in der EU zu unterstützen. Der Fokus auf Design ist strategisch: Er ermöglicht es Europa, eigenen Wert zu schaffen, ohne sich ausschließlich auf die fortgeschrittene Fertigung zu verlassen, die weiterhin in Asien konzentriert ist.
Fortgeschrittene Materialien und Lithografie: Die Grundlage der technologischen Unabhängigkeit
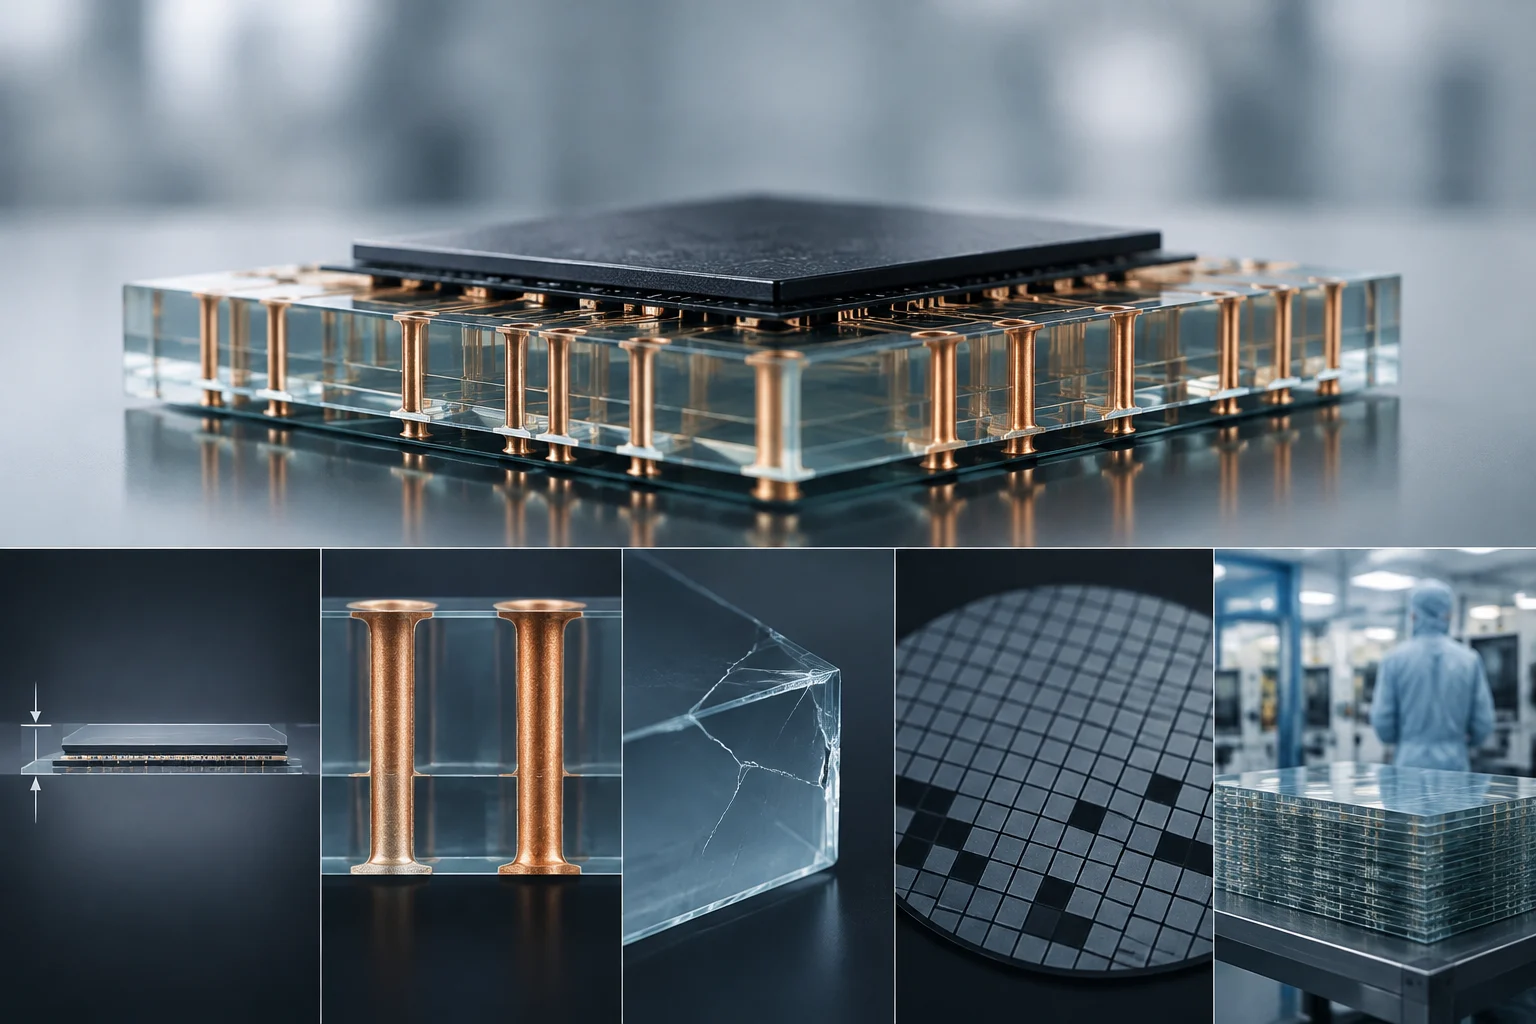
Das Chips Act 2.0 nimmt erstmals eine Definition von "Halbleiter" auf, die ausdrücklich fortgeschrittene Materialien einschließt und dieses Konzept in den rechtlichen Text der industriellen Regulierung der EU integriert. Fortgeschrittene Materialien werden ausdrücklich mit Unterstützungsmechanismen für innovative Projekte mit erster industrieller Implementierung verknüpft, zusammen mit anderen wesentlichen Elementen der Wertschöpfungskette wie Fertigungsausrüstung, gedruckten Leiterplatten und fortgeschrittenen Verpackungstechnologien. Diese Aufnahme eröffnet neue Möglichkeiten für Unternehmen und Institutionen, die mit der Entwicklung und Produktion fortgeschrittener Materialien verbunden sind, auf öffentliche Unterstützungsinstrumente und Investitionsanreize zuzugreifen.
Der Vorschlag stellt auch eine ausdrückliche Beziehung zwischen dem Chips Act 2.0 und dem Critical Raw Materials Act her und zeigt, dass beide Instrumente verschiedene Segmente derselben technologischen Wertschöpfungskette abdecken. Dieser Ansatz positioniert fortgeschrittene Materialien als Verbindungselement zwischen der Versorgung mit strategischen Rohstoffen und der Produktion fortgeschrittener Elektroniktechnologien. Für das europäische Ökosystem ist diese regulatorische Entwicklung ein klares Signal, dass fortgeschrittene Materialien in Bereichen wie fortgeschrittene Elektronik, Photonik, künstliche Intelligenz, Hochleistungsrechnen, Kommunikation und industrielle Digitalisierung immer bestimmender sein werden, alle prioritäre Sektoren für die europäische Wettbewerbsfähigkeit im kommenden Jahrzehnt.
Wichtige Kennzahlen zur Bewertung der Exposition gegenüber Lieferrisiken
Damit ein Leser oder ein Unternehmen seine eigene Exposition gegenüber dem Halbleiter-Lieferrisiko bewerten kann, ist es nützlich, mehrere konkrete Kennzahlen zu verfolgen. Die erste ist der weltweite Marktanteil der EU, der derzeit bei 9 % liegt und mit dem Ziel von 20 % für 2030 verglichen werden muss. Die zweite ist die Beteiligung europäischer Unternehmen an den weltweiten Designumsätzen, die derzeit weniger als 1 % des globalen Segments ausmachen. Die dritte ist die verfügbare fortgeschrittene Fertigungskapazität in Europa, deren kommerzielle Skala auf Frontier-Ebene nicht vor 2028-2030 erwartet wird.
Weitere relevante Kennzahlen umfassen die Verfügbarkeit von HBM-Speicher in der EU, die Kapazität für fortgeschrittene Verpackung (CoWoS, InFO) und die Tiefe der Lieferkette für Fertigungsausrüstung und Materialien. Die Europäische Kommission hat darauf hingewiesen, dass die bestehenden Mechanismen der Chip-Verordnung auf dem freiwilligen Informationsaustausch in Nicht-Krisensituationen beruhen und nicht die erforderliche Tiefe oder Aktualität der Lieferketten-Intelligenz erreicht haben, um effektiv auf Krisen vorbereitet zu sein. Das Chips Act 2.0 führt Intelligenzmechanismen für die Krisenvorbereitung und -reaktion ein, die eine proaktivere Überwachung von Lieferstörungen ermöglichen sollten.