Sovranità tecnologica rispetto all'autosufficienza totale
Il concetto di sovranità tecnologica nel settore dei semiconduttori si concentra sulla capacità di garantire l'approvvigionamento critico e di mantenere il controllo sulle decisioni strategiche. La valutazione d'impatto del nuovo quadro normativo definisce l'obiettivo come il rafforzamento della resilienza e della preparazione alle crisi, senza cercare l'autosufficienza totale. Questa distinzione è fondamentale per comprendere le politiche attuali: si tratta di ridurre la vulnerabilità strutturale, non di costruire un ecosistema chiuso.
La proposta del Chips Act 2.0, presentata il 3 giugno 2026, aggiorna il precedente regolamento del 2023 e amplia il suo ambito per rispondere alle sfide derivanti dalla crescente domanda di intelligenza artificiale e calcolo avanzato. L'obiettivo dichiarato è aumentare la competitività dell'ecosistema europeo, rafforzare la sovranità tecnologica e migliorare la preparazione alle crisi di approvvigionamento. L'iniziativa riconosce che, nonostante i progressi del primo regolamento, l'UE presenta ancora vulnerabilità strutturali in tutta la catena del valore, in particolare nella dipendenza eccessiva da un numero limitato di fornitori di paesi terzi per la progettazione e la produzione di semiconduttori avanzati.
Il divario di mercato: il 9% europeo rispetto all'obiettivo del 20%
I dati della Commissione Europea, pubblicati nel quarto rapporto sullo Stato del Decennio Digitale, mostrano che l'UE rappresenta solo il 9% del mercato mondiale dei semiconduttori, lontano dall'obiettivo del 20% fissato per il 2030. Questa cifra contrasta con il fatto che la produzione interna dell'UE rappresenta circa un quinto del suo consumo, indicando un divario significativo tra la capacità produttiva locale e la domanda. La dipendenza strutturale si estende alla cybersecurity, dove l'Europa dipende ancora da fornitori non europei, e alla carenza di professionisti TIC, che rappresentavano solo il 5% dell'occupazione nel 2025, la metà dell'obiettivo del 10% fissato per il 2030.
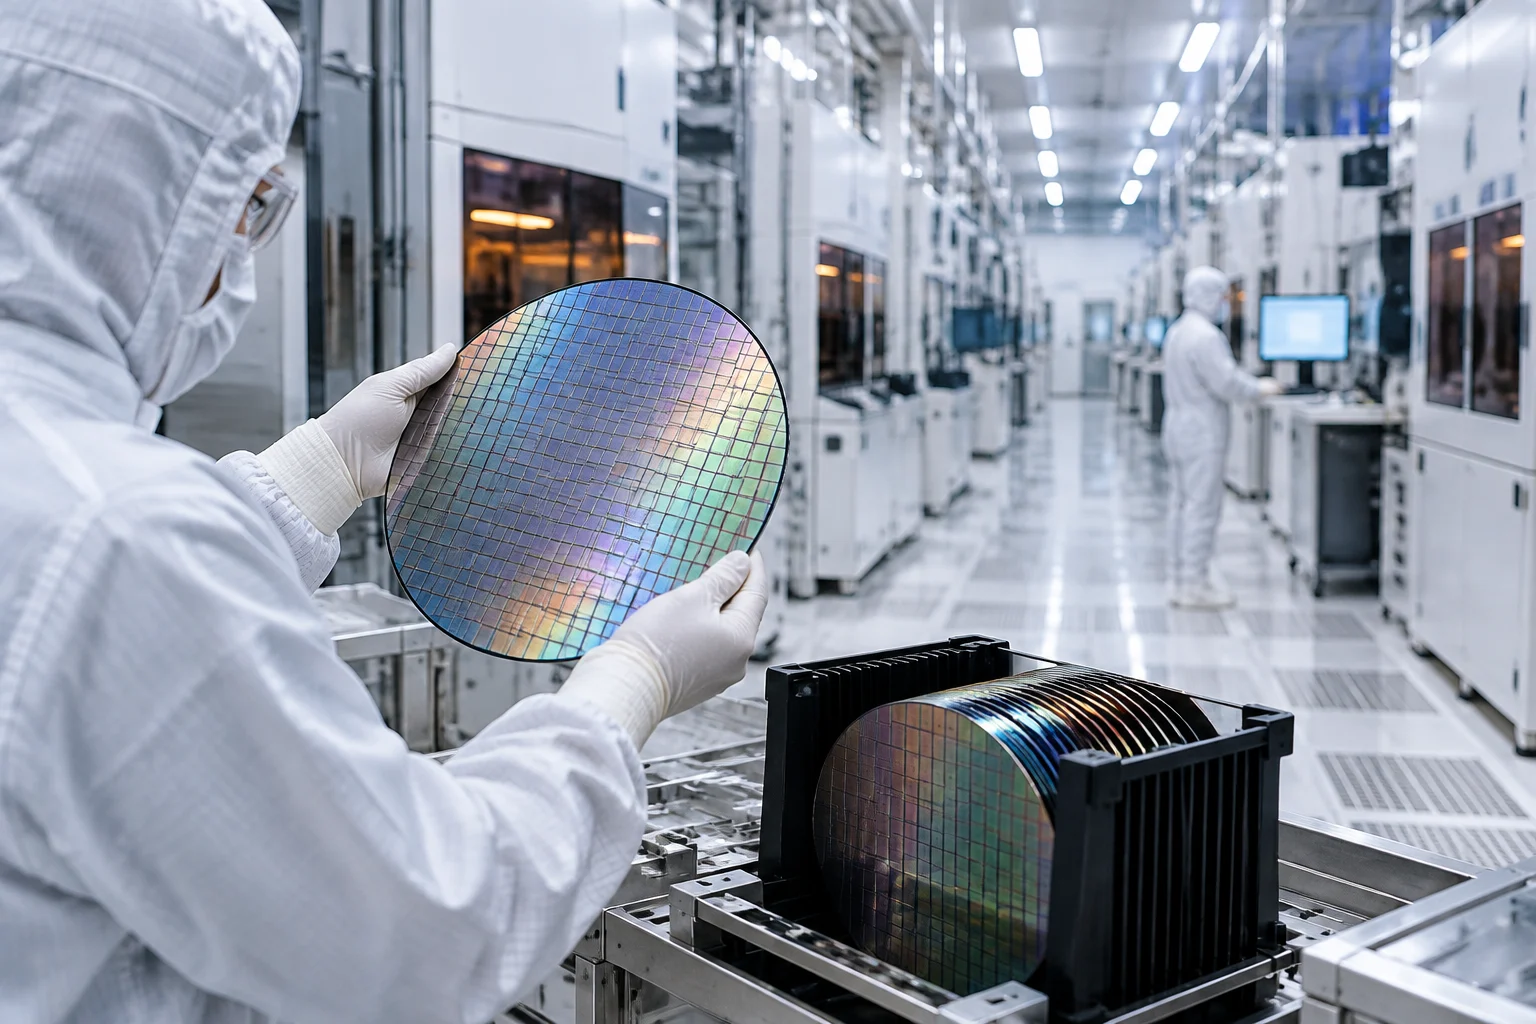
La concentrazione della produzione avanzata in Asia costituisce un collo di bottiglia geopolitico significativo. TSMC controlla il 72,5% dei ricavi delle dieci principali foundry mondiali nel secondo trimestre del 2026, mentre SK Hynix e Samsung dominano circa l'83% del mercato della memoria ad alta banda (HBM) che alimenta l'infrastruttura di IA. La Cina, dal canto suo, domina il 67% della produzione di chip IA al bordo. Questa tripla concentrazione geografica rappresenta il collo di bottiglia più geopoliticamente significativo della catena di approvvigionamento tecnologico globale, sebbene l'UE mantenga dialoghi industriali con partner chiave come Taiwan per gestire questa dipendenza.
Stato delle fabbriche in Europa: TSMC, Intel e il progetto ESMC
Lo stabilimento di TSMC a Dresda, gestito attraverso la joint venture ESMC (European Semiconductor Manufacturing Company) insieme a Bosch, Infineon e NXP, prevede di iniziare la produzione a fine 2027. Il parco industriale del nord di Dresda aggiungerà almeno 7.000 posti di lavoro, e il consiglio comunale ha pianificato un'estensione della linea 8 della tramvia con un investimento di almeno 54 milioni di euro per collegare la zona industriale ai trasporti pubblici. I lavori procedono secondo i piani, sebbene le fonti secondarie stimino che la capacità commerciale su scala di frontiera non sarà raggiunta prima del 2028-2030.
Intel ha ripreso il suo investimento in Europa con la modernizzazione della sua fabbrica Fab 34 a Leixlip, in Irlanda, per produrre chip con il suo processo Intel 3 (3nm). L'investimento totale è stimato in circa 5 miliardi di euro, e la fabbrica produrrà principalmente processori Xeon per server. Tuttavia, il progetto di Magdeburgo, in Germania, è in fase di rivalutazione nel 2026 a causa delle difficoltà finanziarie dell'azienda e della mancanza di clienti esterni impegnati. Questa decisione riflette la tensione tra l'ambizione strategica dell'UE e il bisogno dei produttori di dare priorità agli ordini concreti rispetto all'espansione della capacità senza domanda garantita.
La progettazione come nuovo fronte della sovranità europea
La Commissione Europea ha identificato che la nuova capacità di produzione nell'UE sarà sostenibile solo se c'è domanda locale, e che le aziende europee di progettazione di chip rappresentano meno dell'1% dei ricavi mondiali del segmento. Per affrontare questo divario, il Piattaforma Europea di Progettazione di Chip è stata presentata il 5 novembre 2026, con un investimento di 525 milioni di euro. L'iniziativa darà accesso a strumenti di progettazione, servizi di supporto, blocchi di proprietà intellettuale e capacità di produzione, risorse che sono le più costose e difficili da ottenere per le aziende in fase iniziale.
Del totale dell'allocazione, 440 milioni sono sovvenzioni pubbliche dell'UE e degli Stati membri, e 85 milioni saranno destinati all'infrastruttura cloud, ai servizi di supporto e agli strumenti di progettazione open source. Le startup nascenti potranno richiedere fino a 100.000 euro per prototipi di prova di concetto, e quelle più sviluppate, sovvenzioni di 16 milioni per coprire lo sviluppo fino alla commercializzazione. Questo investimento si inserisce nel quadro della Legge sui Chip e arriva cinque mesi dopo che la Commissione ha proposto la Legge sui Chip 2.0, che mira a stimolare la domanda e a supportare la progettazione e la produzione di chip nell'UE. L'enfasi sulla progettazione è strategica: permette all'Europa di creare valore proprio senza dipendere esclusivamente dalla produzione avanzata, che rimane concentrata in Asia.
Materiali avanzati e litografia: la base dell'indipendenza tecnologica
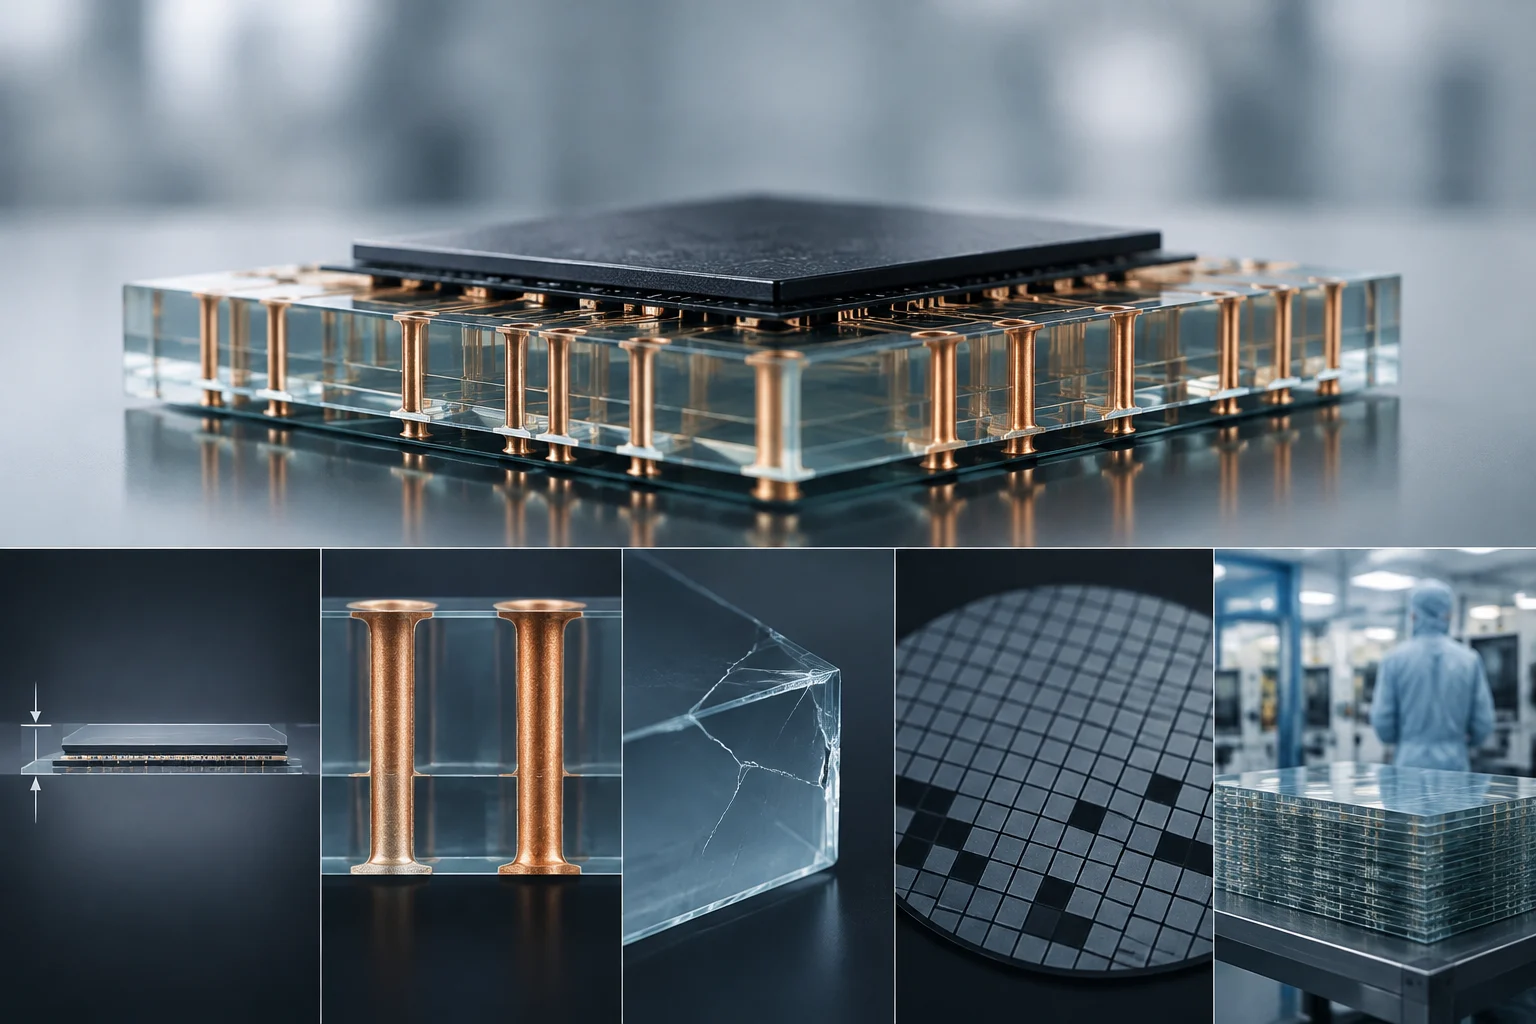
Il Chips Act 2.0 incorpora per la prima volta una definizione di "semiconduttore" che include esplicitamente i materiali avanzati, integrando questo concetto nel testo legale della regolamentazione industriale dell'UE. I materiali avanzati sono espressamente legati ai meccanismi di supporto per i progetti innovativi di prima implementazione industriale, insieme ad altri elementi essenziali della catena del valore come le attrezzature di produzione, le schede a circuito stampato e le tecnologie avanzate di incapsulamento. Questa inclusione apre nuove opportunità affinché le aziende e le istituzioni legate allo sviluppo e alla produzione di materiali avanzati possano accedere a strumenti di supporto pubblico e incentivi all'investimento.
La proposta stabilisce anche un rapporto esplicito tra il Chips Act 2.0 e la Legge sui Materiali Critici, indicando che entrambi gli strumenti coprono diversi segmenti della stessa catena del valore tecnologico. Questo approccio posiziona i materiali avanzati come un elemento di connessione tra l'approvvigionamento di materie prime strategiche e la produzione di tecnologie elettroniche avanzate. Per l'ecosistema europeo, questa evoluzione normativa è un segnale chiaro che i materiali avanzati saranno sempre più determinanti in ambiti come l'elettronica avanzata, la fotonica, l'intelligenza artificiale, il calcolo ad alte prestazioni, le comunicazioni e la digitalizzazione industriale, tutti settori prioritari per la competitività europea nel prossimo decennio.
Metriche chiave per valutare l'esposizione al rischio di approvvigionamento
Perché un lettore o un'azienda possa valutare la propria esposizione al rischio di approvvigionamento di semiconduttori, è utile seguire diverse metriche concrete. La prima è la quota di mercato mondiale dell'UE, attualmente al 9% e da confrontare con l'obiettivo del 20% per il 2030. La seconda è la partecipazione delle aziende europee ai ricavi mondiali di progettazione, attualmente inferiore all'1% del segmento globale. La terza è la capacità di produzione avanzata disponibile in Europa, la cui scala commerciale a livello di frontiera non è prevista prima del 2028-2030.
Altre metriche rilevanti includono la disponibilità di memoria HBM nell'UE, la capacità di incapsulamento avanzato (CoWoS, InFO) e la profondità della catena di approvvigionamento delle attrezzature di produzione e dei materiali. La Commissione Europea ha sottolineato che i meccanismi esistenti del Regolamento sui Chip si basano sullo scambio volontario di informazioni in situazioni non di crisi e non hanno raggiunto la profondità né la tempestività dell'intelligence sulla catena di approvvigionamento necessarie per essere efficacemente preparati alle crisi. Il Chips Act 2.0 introduce meccanismi di intelligence per la preparazione alle crisi e la risposta ad esse, che dovrebbero consentire un monitoraggio più proattivo delle interruzioni dell'approvvigionamento.