Il contesto della carenza di componenti
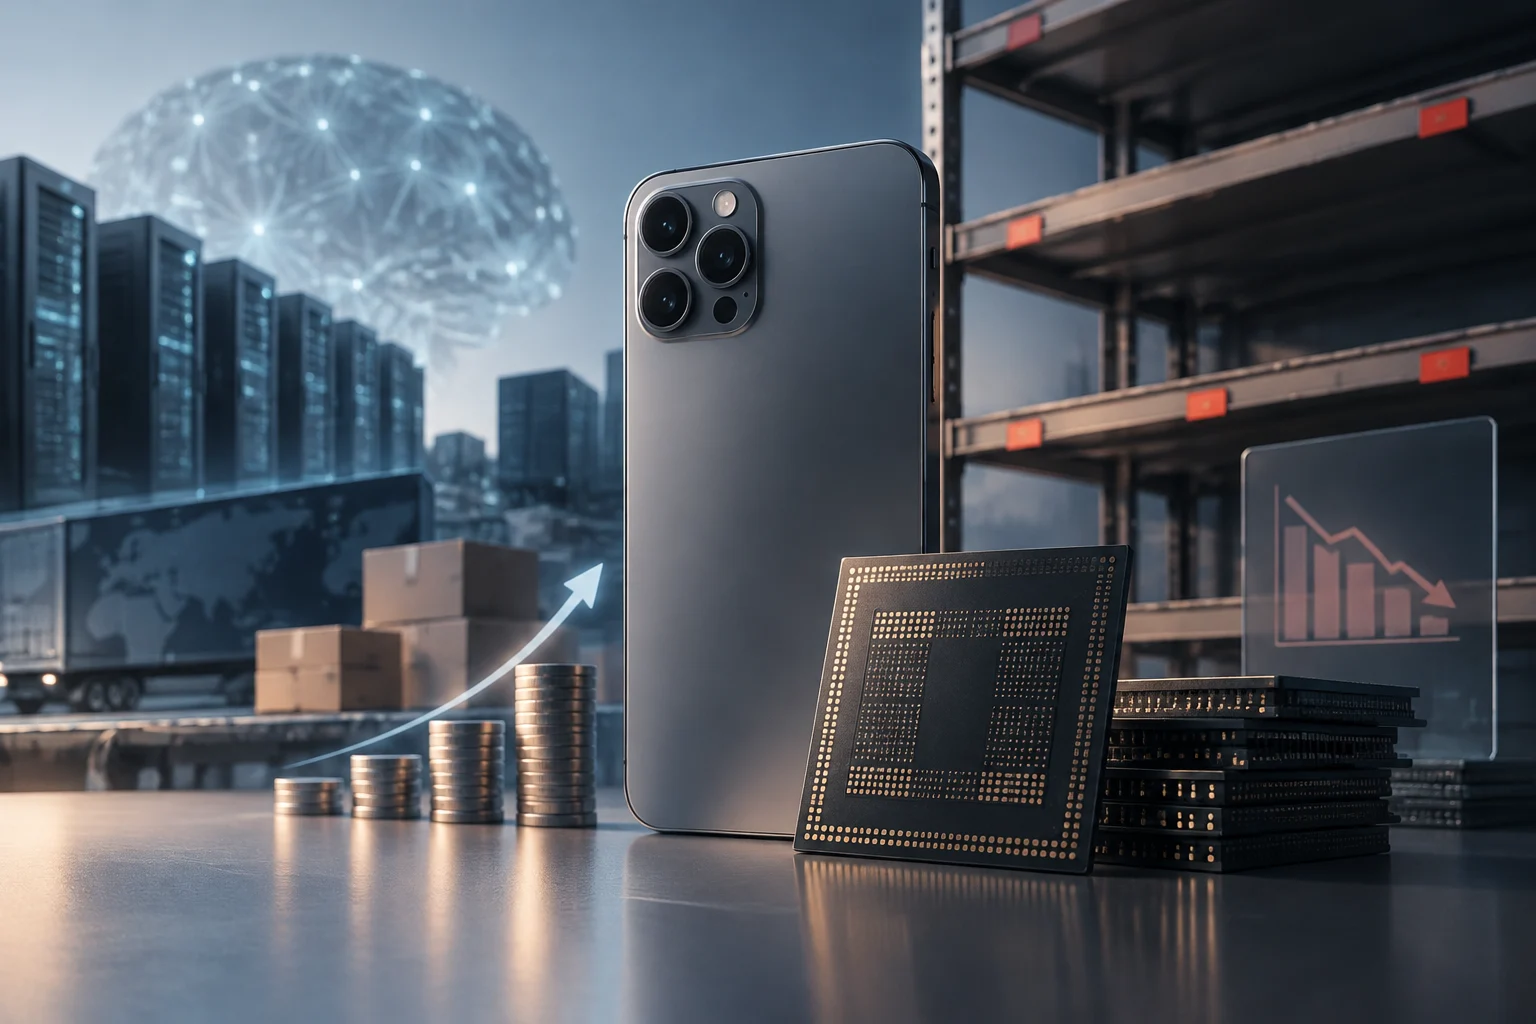
L'industria dei telefoni mobili affronta nel 2026 una pressione senza precedenti sulla sua catena di approvvigionamento. La causa principale è l'assorbimento massiccio di memoria DRAM da parte dei data center dedicati all'intelligenza artificiale, che ha ridotto drasticamente la disponibilità per l'hardware di consumo. Questo squilibrio ha provocato un aumento dei prezzi dei chip, traducendosi direttamente in una ristrutturazione dei costi di fabbricazione dei dispositivi.
Secondo i rapporti del settore, tre aziende —Samsung, SK Hynix e Micron— concentrano oltre il 90% della produzione mondiale di memoria. Dando priorità a contratti multimilionari con i giganti tecnologici per le infrastrutture di IA, l'approvvigionamento per i produttori di telefoni è stato compromesso. Questa situazione ha portato alcuni fornitori a smettere di vendere memoria ai consumatori finali, intensificando la carenza nel mercato dei componenti.
Dati di mercato e previsioni di calo
Le società di ricerca hanno rivisto al ribasso le loro previsioni per l'anno in corso. IDC stima una contrazione del 12,9% nelle spedizioni globali di smartphone, collocando la cifra intorno a 1,1 miliardi di unità, rispetto ai 1,26 miliardi del 2025. Questa cifra rappresenta il calo annuale più grande registrato in oltre un decennio, segnando la fine di un ciclo di crescita graduale che si manteneva dalla pandemia.
Counterpoint Research offre una stima leggermente più moderata ma altrettanto allarmante: una riduzione del 2,1% nelle spedizioni globali. Tuttavia, TrendForce avverte che la produzione mondiale potrebbe scendere del 10% su base annua, fino a 1,135 miliardi di unità, con uno scenario sfavorevole che potrebbe raggiungere il 15% se i prezzi della DRAM e della NAND continuano a salire. Questo divario tra le previsioni riflette l'incertezza che regna nel settore riguardo all'evoluzione dei costi dei chip.
Impatto diretto sui prezzi di lancio
L'effetto della carenza si è trasferito immediatamente sul prezzo finale per il consumatore. Secondo il Global Smartphone Price Increase Tracker di Counterpoint, i prezzi dei modelli esistenti sono aumentati di una media del 15% nel 2026. Oltre il 40% dei modelli ha registrato aumenti, un fenomeno che gli analisti definiscono senza precedenti nella storia dell'industria dello smartphone.
I nuovi lanci non sfuggono a questa tendenza. Gli smartphone presentati quest'anno sono il 25% più costosi dei loro predecessori delle generazioni precedenti. La memoria è diventata il principale motore del costo della Bill of Materials (BoM), ridefinendo i prezzi di tutta l'industria e lasciando ai produttori pochissimo margine per assorbire l'aumento senza trasferirlo all'utente finale.
Disparità regionale nell'inflazione tecnologica
L'impatto dell'aumento dei prezzi non è omogeneo in tutto il mondo. I mercati con un peso maggiore di fascia bassa e media, come l'India, registrano i maggiori aumenti, con incrementi fino al 21%. In queste regioni, la struttura del mercato limita la capacità dei produttori di assorbire l'aumento del costo dei componenti, costringendo a un aumento diretto del prezzo al pubblico.
Al contrario, i mercati con una maggiore presenza di fascia premium presentano aumenti più contenuti. In Europa, i prezzi sono saliti del 7%, mentre negli Stati Uniti l'aumento si attesta al 5%. In queste zone, gli aumenti si concentrano soprattutto sui nuovi lanci e non tanto sui modelli già esistenti, oltre al fatto che i piani di pagamento postpagati aiutano ad ammortizzare l'impatto iniziale per il consumatore.
Strategie dei produttori di fronte alla crisi
Per mitigare l'impatto sui loro margini di profitto, i produttori stanno adottando strategie di aggiustamento nelle specifiche. Si prevede una regressione nella memoria RAM dei dispositivi: i telefoni di fascia media e alta potrebbero limitarsi a 8 GB, mentre quelli di fascia bassa tornerebbero a 4 GB. Questa riduzione cerca di contenere i costi di produzione senza alzare ulteriormente il prezzo finale del dispositivo.
Altre marche stanno optando per tagliare funzionalità non essenziali o spingere gli utenti verso le versioni 'Pro' di ogni modello, che permettono di mantenere margini più alti. La pressione dei costi sta costringendo a ripensare i portafogli di prodotto, privilegiando la redditività sull'innovazione nelle specifiche grezze. Questa dinamica potrebbe risultare in dispositivi che, sebbene più costosi, offrano meno capacità di memoria dei loro predecessori.
Implicazioni per il consumatore e prospettive
Per l'utente che considera di aggiornare il proprio dispositivo, la situazione attuale implica pagare di più per meno specifiche. La decisione pratica più sensata è valutare se il salto generazionale giustifica il sovracosto, specialmente nei modelli di fascia alta dove la differenza di prezzo è più notevole. In molti casi, acquistare un modello della generazione precedente può offrire un miglior rapporto qualità-prezzo, poiché la crisi della memoria colpisce con più forza i lanci recenti.
A breve termine, non ci si aspetta una stabilizzazione immediata dei prezzi. La domanda di memoria per l'IA rimane strutturale e non un picco temporaneo, il che suggerisce che la carenza potrebbe protrarsi per diversi anni. I consumatori devono essere preparati per un mercato in cui l'inflazione tecnologica sia la norma e non l'eccezione, adeguando le loro aspettative di acquisto e privilegiando le caratteristiche che usano realmente sulle specifiche di memoria grezza.