Der Kontext der Komponentenknappheit
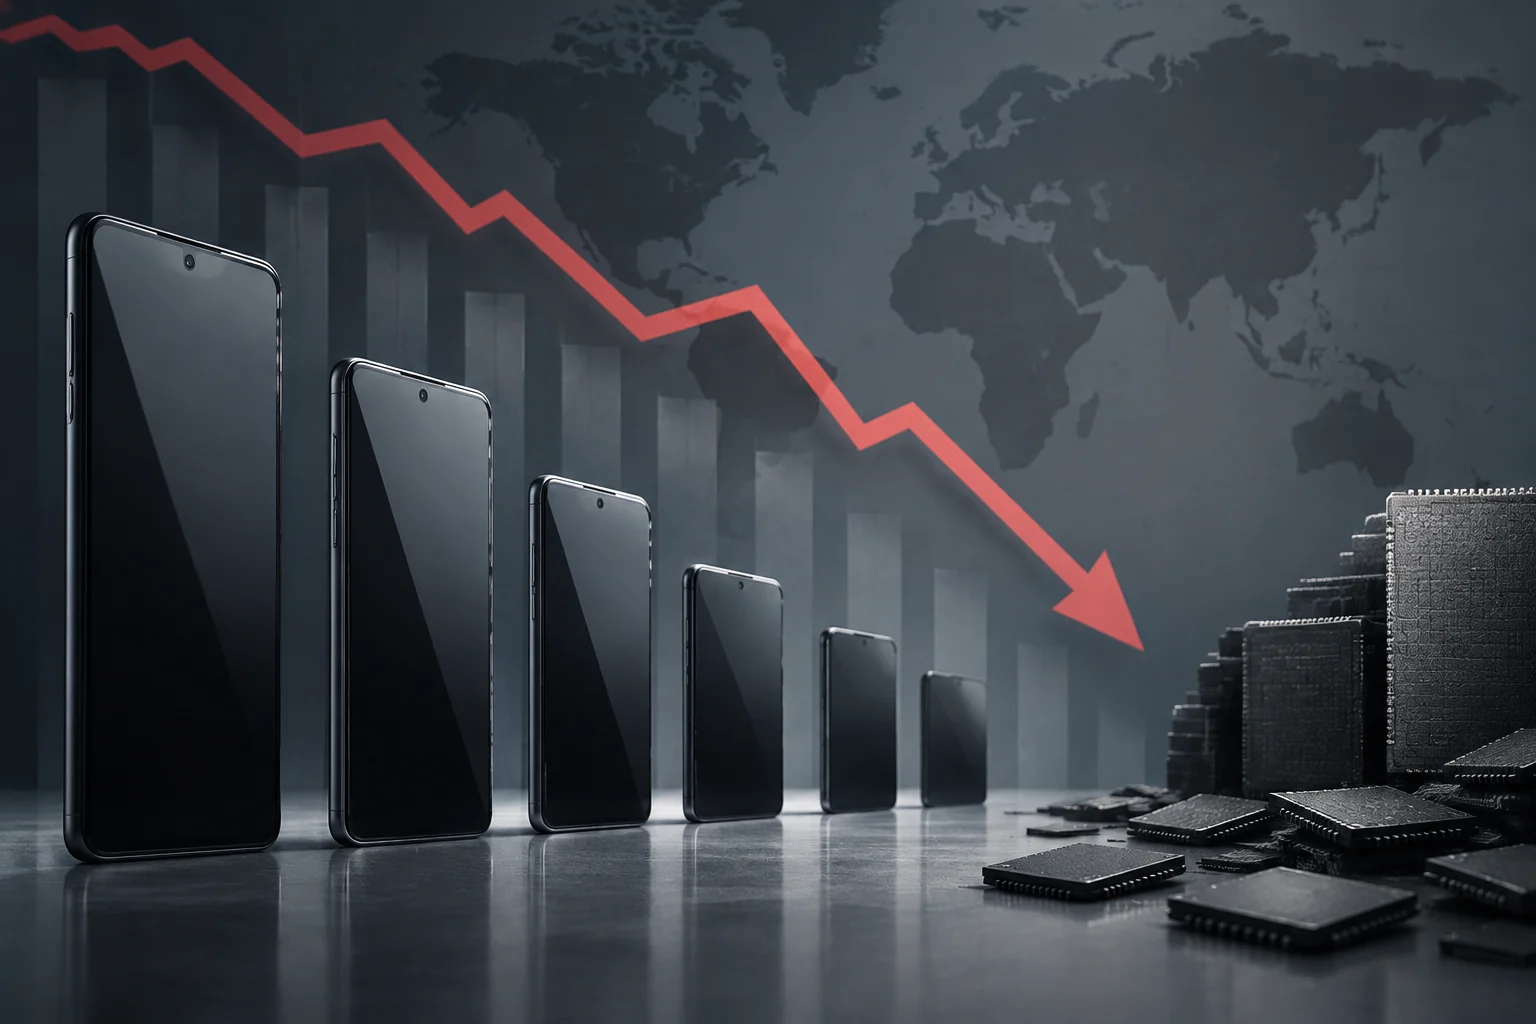
Die Mobilfunkindustrie steht 2026 unter einem beispiellosen Druck auf ihre Lieferkette. Die Hauptursache ist die massive Absorption von DRAM-Speicher durch Rechenzentren, die der künstlichen Intelligenz gewidmet sind, was die Verfügbarkeit für Consumer-Hardware drastisch reduziert hat. Dieses Ungleichgewicht hat zu höheren Chip-Preisen geführt, was sich direkt in einer Neustrukturierung der Herstellungskosten der Geräte niederschlägt.
Laut Branchenberichten konzentrieren sich drei Unternehmen –Samsung, SK Hynix und Micron– auf mehr als 90 % der weltweiten Speicherproduktion. Durch die Priorisierung von Milliardenverträgen mit Tech-Riesen für KI-Infrastrukturen wurde die Versorgung für Mobilfunkhersteller beeinträchtigt. Diese Situation hat dazu geführt, dass einige Lieferanten aufgehört haben, Speicher an Endverbraucher zu verkaufen, was den Mangel auf dem Komponentenmarkt verschärft.
Marktdaten und Rückgangsprojektionen
Forschungsinstitute haben ihre Prognosen für das laufende Jahr nach unten revidiert. IDC schätzt eine Kontraktion von 12,9 % der weltweiten Smartphone-Liefermengen, was die Zahl auf etwa 1,1 Milliarden Einheiten setzt, im Vergleich zu 1,26 Milliarden im Jahr 2025. Diese Zahl stellt den größten jährlichen Rückgang seit mehr als einem Jahrzehnt dar und markiert das Ende eines graduellen Wachstumszyklus, der seit der Pandemie anhielt.
Counterpoint Research bietet eine etwas moderatere, aber ebenso alarmierende Schätzung: eine Reduktion der weltweiten Liefermengen um 2,1 %. TrendForce warnt jedoch, dass die weltweite Produktion um 10 % im Jahresvergleich auf 1,135 Milliarden Einheiten fallen könnte, wobei ein ungünstiges Szenario 15 % erreichen könnte, wenn die Preise für DRAM und NAND weiter steigen. Diese Lücke zwischen den Prognosen spiegelt die Unsicherheit wider, die im Sektor hinsichtlich der Entwicklung der Chip-Kosten herrscht.
Direkte Auswirkungen auf die Launch-Preise
Die Wirkung des Mangels hat sich unmittelbar auf den Endverbraucherpreis übertragen. Laut dem Global Smartphone Price Increase Tracker von Counterpoint sind die Preise bestehender Modelle im Jahr 2026 im Durchschnitt um 15 % gestiegen. Mehr als 40 % der Modelle haben Preiserhöhungen verzeichnet, ein Phänomen, das Analysten als beispiellos in der Geschichte der Smartphone-Industrie bezeichnen.
Neue Launches entkommen diesem Trend nicht. Die in diesem Jahr vorgestellten Smartphones sind 25 % teurer als ihre Vorgänger aus früheren Generationen. Der Speicher ist zum Haupttreiber der Bill of Materials (BoM)-Kosten geworden, was die Preise der gesamten Industrie neu definiert und den Herstellern nur wenig Spielraum lässt, den Anstieg ohne Weitergabe an den Endnutzer zu absorbieren.
Regionale Disparität in der Tech-Inflation
Die Auswirkungen der Preiserhöhung sind weltweit nicht homogen. Märkte mit einem höheren Gewicht an Einsteiger- und Mittelklasse-Geräten, wie Indien, verzeichnen die größten Anstiege, mit Erhöhungen von bis zu 21 %. In diesen Regionen begrenzt die Marktstruktur die Fähigkeit der Hersteller, die gestiegenen Komponentenkosten zu absorbieren, was zu einer direkten Erhöhung des Verkaufspreises führt.
Im Gegensatz dazu zeigen Märkte mit einer stärkeren Präsenz der Premium-Klasse moderatere Anstiege. In Europa sind die Preise um 7 % gestiegen, während der Anstieg in den Vereinigten Staaten bei 5 % liegt. In diesen Gebieten konzentrieren sich die Erhöhungen vor allem auf neue Launches und weniger auf bereits bestehende Modelle, außerdem helfen Postpaid-Zahlungspläne, den anfänglichen Impact für den Verbraucher abzufedern.
Strategien der Hersteller angesichts der Krise
Um die Auswirkungen auf ihre Gewinnmargen zu mildern, setzen Hersteller Anpassungsstrategien bei den Spezifikationen um. Eine Rückwärtsentwicklung im RAM-Speicher wird für Geräte erwartet: Mittel- und High-End-Handys könnten auf 8 GB begrenzt werden, während Einsteigermodelle auf 4 GB zurückkehren würden. Diese Reduzierung zielt darauf ab, die Produktionskosten zu begrenzen, ohne den Endpreis des Geräts weiter zu erhöhen.
Andere Marken entscheiden sich dafür, nicht wesentliche Funktionen zu streichen oder Nutzer zu den 'Pro'-Versionen jedes Modells zu drängen, die höhere Margen ermöglichen. Der Kostendruck zwingt dazu, Produktportfolios neu zu denken und die Rentabilität vor die Innovation bei rohen Spezifikationen zu stellen. Diese Dynamik könnte zu Geräten führen, die zwar teurer sind, aber weniger Speicherkapazität als ihre Vorgänger bieten.
Auswirkungen für Verbraucher und Ausblick
Für den Nutzer, der ein Upgrade seines Geräts in Betracht zieht, bedeutet die aktuelle Situation, mehr für weniger Spezifikationen zu zahlen. Die sinnvollste praktische Entscheidung ist es zu bewerten, ob der Generationensprung die Mehrkosten rechtfertigt, insbesondere bei High-End-Modellen, wo der Preisunterschied deutlicher ist. In vielen Fällen kann der Kauf eines Modells der vorherigen Generation ein besseres Preis-Leistungs-Verhältnis bieten, da die Speicherkrise aktuelle Launches stärker trifft.
Auf kurze Sicht wird keine sofortige Stabilisierung der Preise erwartet. Die Nachfrage nach Speicher für KI bleibt strukturell und kein temporärer Peak, was darauf hindeutet, dass der Mangel sich über mehrere Jahre hinziehen könnte. Verbraucher müssen sich auf einen Markt einstellen, in dem Tech-Inflation die Norm und nicht die Ausnahme ist, indem sie ihre Kaufexpectationen anpassen und die Funktionen, die sie tatsächlich nutzen, vor rohe Speicherspezifikationen stellen.