Le contexte de la pénurie de composants
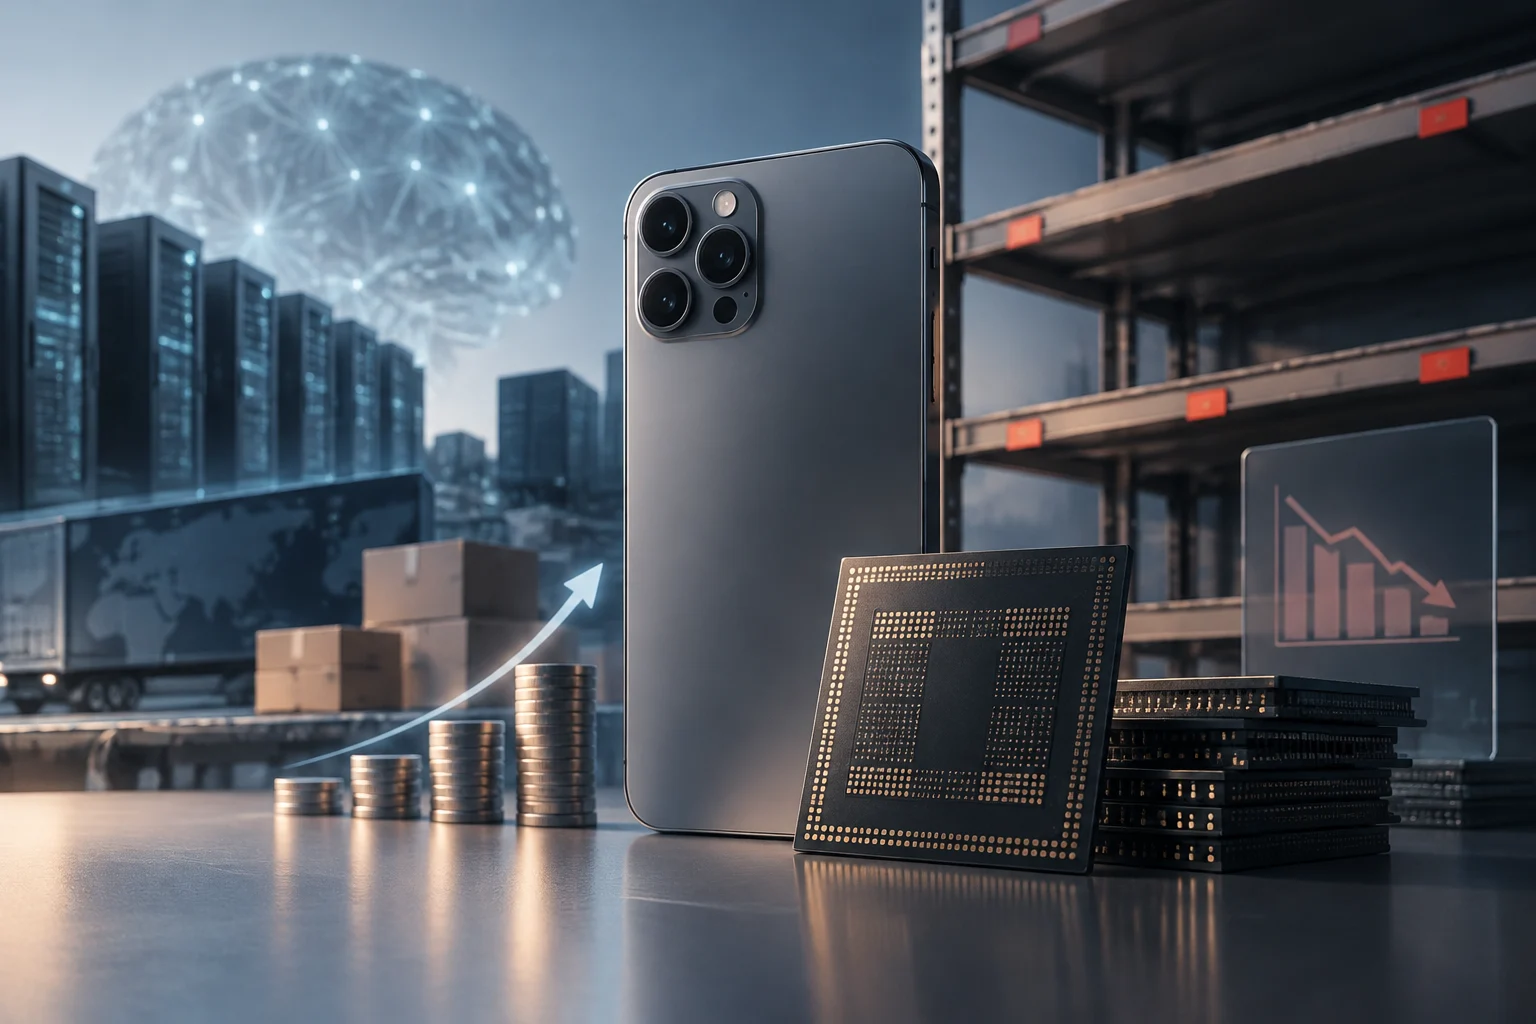
L'industrie du téléphone mobile fait face en 2026 à une pression sans précédent sur sa chaîne d'approvisionnement. La cause principale est l'absorption massive de mémoire DRAM par les centres de données dédiés à l'intelligence artificielle, ce qui a considérablement réduit la disponibilité pour le matériel grand public. Ce déséquilibre a provoqué une hausse des prix des puces, se traduisant directement par une restructuration des coûts de fabrication des appareils.
Selon les rapports de l'industrie, trois entreprises —Samsung, SK Hynix et Micron— concentrent plus de 90 % de la production mondiale de mémoire. En priorisant des contrats de plusieurs milliards de dollars avec des géants technologiques pour les infrastructures d'IA, l'approvisionnement pour les fabricants de mobiles a été compromis. Cette situation a conduit certains fournisseurs à cesser de vendre de la mémoire aux consommateurs finaux, intensifiant la pénurie sur le marché des composants.
Données de marché et prévisions de baisse
Les cabinets de recherche ont révisé à la baisse leurs prévisions pour l'année en cours. IDC estime une contraction de 12,9 % des expéditions mondiales de smartphones, situant le chiffre à environ 1,1 milliard d'unités, contre 1,26 milliard en 2025. Ce chiffre représente la plus forte baisse annuelle enregistrée depuis plus d'une décennie, marquant la fin d'un cycle de croissance graduelle qui se maintenait depuis la pandémie.
Counterpoint Research offre une estimation légèrement plus modérée mais tout aussi alarmante : une réduction de 2,1 % des expéditions mondiales. Cependant, TrendForce avertit que la production mondiale pourrait chuter de 10 % en glissement annuel, jusqu'à 1,135 milliard d'unités, avec un scénario défavorable pouvant atteindre 15 % si les prix de la DRAM et de la NAND continuent de monter. Cet écart entre les prévisions reflète l'incertitude qui règne dans le secteur face à l'évolution des coûts des puces.
Impact direct sur les prix de lancement
L'effet de la pénurie s'est immédiatement répercuté sur le prix final pour le consommateur. Selon le Global Smartphone Price Increase Tracker de Counterpoint, les prix des modèles existants ont augmenté de 15 % en moyenne en 2026. Plus de 40 % des modèles ont enregistré des hausses, un phénomène que les analystes qualifient d'inédit dans l'histoire de l'industrie du smartphone.
Les nouveaux lancements ne sont pas épargnés par cette tendance. Les smartphones présentés cette année sont 25 % plus chers que leurs prédécesseurs des générations précédentes. La mémoire est devenue le principal moteur du coût de la Bill of Materials (BoM), redéfinissant les prix de toute l'industrie et laissant aux fabricants très peu de marge pour absorber l'augmentation sans la répercuter sur l'utilisateur final.
Disparité régionale dans l'inflation technologique
L'impact de la hausse des prix n'est pas homogène dans le monde. Les marchés avec un poids plus important des segments bas et milieu de gamme, comme l'Inde, enregistrent les plus fortes hausses, avec des augmentations allant jusqu'à 21 %. Dans ces régions, la structure du marché limite la capacité des fabricants à absorber l'augmentation du coût des composants, forçant une hausse directe du prix de vente au détail.
En contraste, les marchés avec une plus grande présence du segment premium présentent des augmentations plus contenues. En Europe, les prix ont augmenté de 7 %, tandis qu'aux États-Unis l'augmentation se situe à 5 %. Dans ces zones, les hausses se concentrent surtout sur les nouveaux lancements et moins sur les modèles déjà existants, en plus du fait que les plans de paiement postpayés aident à amortir l'impact initial pour le consommateur.
Stratégies des fabricants face à la crise
Pour atténuer l'impact sur leurs marges bénéficiaires, les fabricants adoptent des stratégies d'ajustement des spécifications. On prévoit une régression de la mémoire RAM des appareils : les mobiles de milieu et haut de gamme pourraient se limiter à 8 Go, tandis que ceux de bas de gamme reviendraient à 4 Go. Cette réduction vise à contenir les coûts de production sans élever davantage le prix final de l'appareil.
D'autres marques optent pour couper des fonctionnalités non essentielles ou pousser les utilisateurs vers les versions 'Pro' de chaque modèle, qui permettent de maintenir des marges plus élevées. La pression des coûts oblige à repenser les portefeuilles de produits, en priorisant la rentabilité sur l'innovation en spécifications brutes. Cette dynamique pourrait aboutir à des appareils qui, bien que plus chers, offrent moins de capacité de mémoire que leurs prédécesseurs.
Implications pour le consommateur et perspectives
Pour l'utilisateur envisageant de mettre à jour son appareil, la situation actuelle implique de payer plus pour moins de spécifications. La décision pratique la plus sensée est d'évaluer si le saut générationnel justifie le surcoût, surtout dans les modèles haut de gamme où la différence de prix est plus notable. Dans de nombreux cas, acheter un modèle de la génération précédente peut offrir un meilleur rapport qualité-prix, car la crise de la mémoire affecte davantage les lancements récents.
À court terme, aucune stabilisation immédiate des prix n'est attendue. La demande de mémoire pour l'IA reste structurelle et non un pic temporaire, ce qui suggère que la pénurie pourrait se prolonger pendant plusieurs années. Les consommateurs doivent se préparer à un marché où l'inflation technologique est la norme et non l'exception, en ajustant leurs attentes d'achat et en priorisant les caractéristiques qu'ils utilisent réellement sur les spécifications de mémoire brute.