L'origine de la pénurie : l'IA comme moteur de la demande
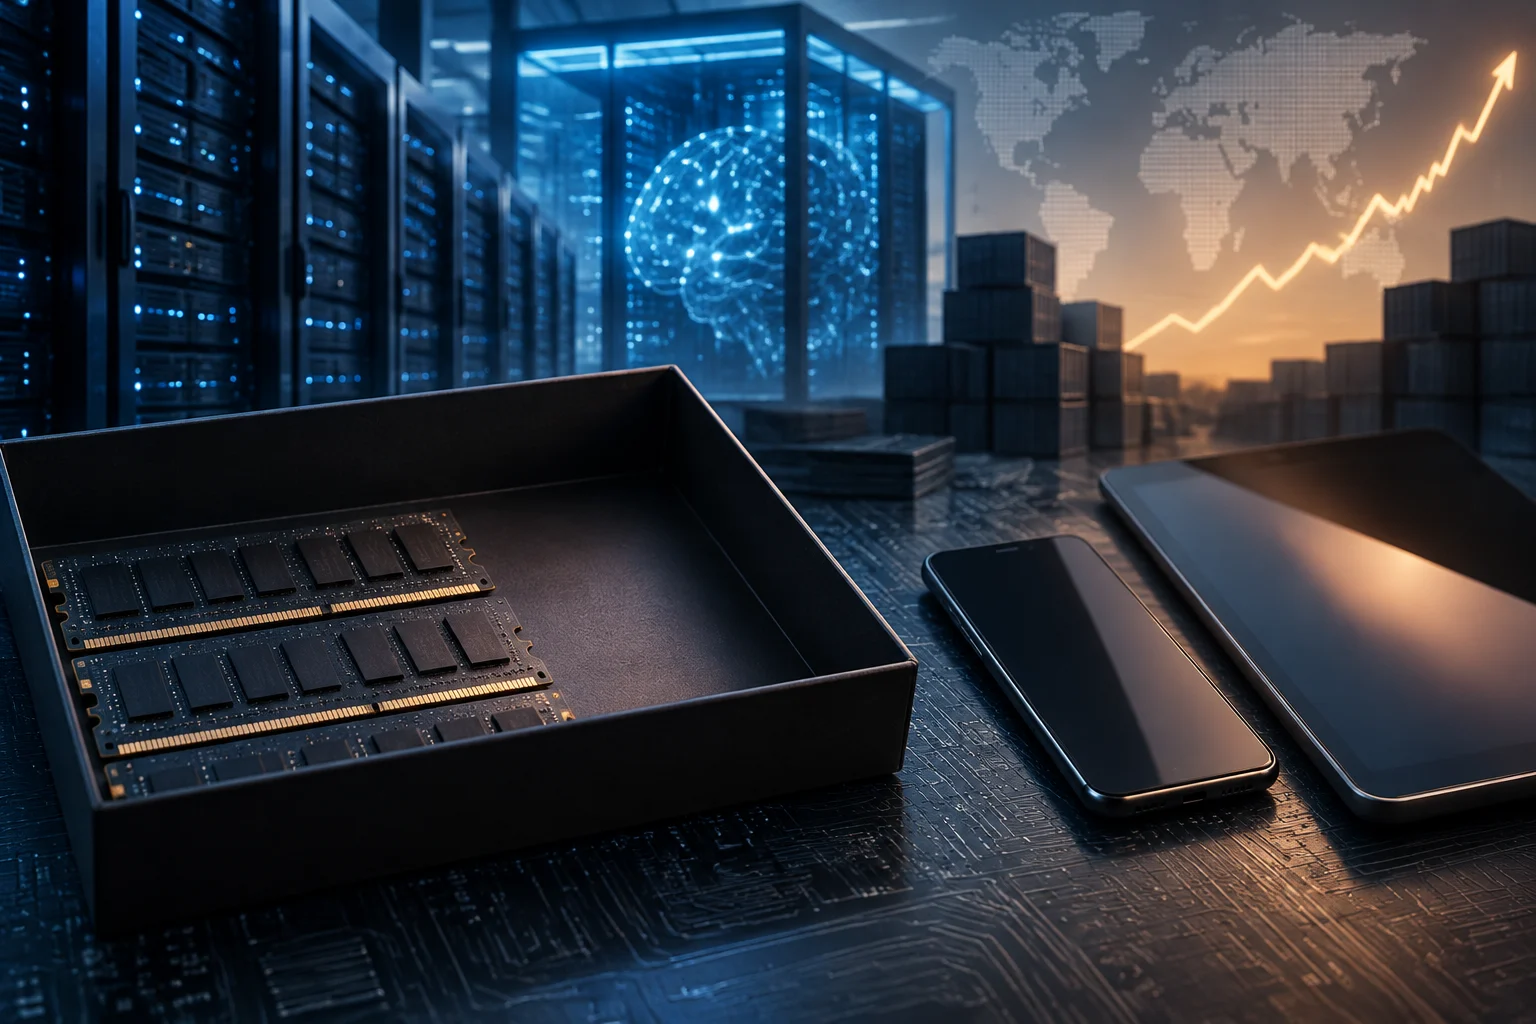
La crise actuelle de la mémoire n'est pas un cycle saisonnier, mais un changement structurel dans la chaîne d'approvisionnement. Les trois principaux fabricants mondiaux de DRAM, Samsung, SK Hynix et Micron, ont réorienté leur capacité de production vers la mémoire à large bande (HBM) et les modules DDR5 haute densité destinés aux centres de données d'IA. Cette décision s'explique par le fait que les marges bénéficiaires dans le secteur de l'IA sont significativement supérieures à celles de l'électronique grand public.
En conséquence, l'offre de mémoire conventionnelle pour les appareils mobiles et PC s'est contractée drastiquement. Selon les données du secteur, les prix de la DRAM ont augmenté de plus de 50 % au cours de la dernière année, avec des prévisions de Counterpoint Research pointant vers des hausses supplémentaires de 30 % au T4 2025 et de 20 % début 2026. Cette pression affecte non seulement la DDR5, mais provoque aussi une reprise de la LPDDR4, la mémoire qui soutient encore une grande partie des smartphones d'entrée et milieu de gamme.
Impact direct sur la chaîne d'approvisionnement des mobiles
Les fabricants de smartphones dépendent de contrats d'approvisionnement à long terme, mais la volatilité actuelle a rompu la stabilité de ces accords. En décembre 2025, il a été rapporté que Samsung a notifié à ses clients l'épuisement de ses stocks de mémoires DDR5, ce qui a conduit l'entreprise à doubler le prix contractuel presque immédiatement. Cette mesure a obligé les assembleurs de mobiles à accepter des coûts insoutenables ou à paralyser temporairement leurs lignes de production.
L'effet domino s'est étendu à d'autres marques. Des rapports depuis la Chine indiquent que des entreprises comme Xiaomi, OPPO et vivo ont rencontré des difficultés pour couvrir leur stock de composants pour les prochains mois. Face à cette situation, les entreprises sont confrontées à un dilemme : maintenir le prix de vente au détail en réduisant la qualité ou la quantité de RAM installée, ou accepter une augmentation du prix final de l'appareil. Cette dynamique est particulièrement tendue pour les modèles de milieu de gamme, les plus sensibles aux changements de coût des composants.
Données de marché : prix et disponibilité en 2026
Les données disponibles montrent une disparité croissante entre le coût des composants et le prix des appareils finaux. Alors qu'un kit de 32 Go de DDR5-6000 coûtait moins de 90 € début 2025, il se vendait à plus de 500 € en juillet 2026. Bien que les mobiles n'utilisent pas de modules DDR5 standard, la même technologie de base et la pression sur la capacité de fabrication des usines de DRAM impactent directement le coût de la LPDDR5 et LPDDR5X équipant les smartphones actuels.
Gartner prévoit une augmentation combinée des prix de la DRAM et des SSD de 130 % d'ici la fin de 2026. Cette projection suggère que la pénurie ne se résoudra pas à court terme, avec des analystes comme IDC indiquant que les effets pourraient persister jusqu'en 2027. Pour le consommateur, cela se traduit par une probabilité accrue de trouver des modèles épuisés ou d'une réduction des configurations de mémoire disponibles dans les gammes d'entrée et milieu de gamme.
Stratégies des fabricants : augmenter les prix ou réduire les spécifications
Les marques adoptent deux stratégies principales pour atténuer l'impact sur leurs marges. La première est l'augmentation du prix de lancement des nouveaux fleurons et modèles de milieu de gamme haut. La seconde, plus subtile, est la réduction de la capacité de RAM standard. Par exemple, un modèle lancé précédemment avec 12 Go de RAM en configuration de base pourrait désormais offrir 8 Go, ou limiter les options de 16 Go à des variantes premium plus chères.
Cette stratégie de réduction des spécifications est difficile à détecter pour l'utilisateur moyen, car la fiche technique des modèles de 2026 peut afficher moins de mémoire que leurs prédécesseurs de 2025, tout en maintenant un prix similaire ou légèrement supérieur. Il est crucial pour l'acheteur de comparer non seulement le prix, mais le rapport entre la capacité de RAM et le coût, car la 'mémoire par euro' diminue sur le marché actuel.
Recommandations pratiques pour l'acheteur en Espagne
Si vous prévoyez de renouveler votre mobile ou tablette au T4 2026, il est conseillé d'agir avec prudence. Il n'est pas recommandé d'attendre une baisse des prix, étant donné que la pénurie est structurelle et non un pic temporaire. À la place, il est suggéré d'acheter lors des fenêtres de lancement où les fabricants offrent souvent des promotions pour écouler le stock, ou de considérer des modèles de la génération précédente dont les prix et spécifications se sont stabilisés.
Pour vérifier la spécification réelle de la RAM, consultez toujours la fiche technique officielle du fabricant, car les détaillants listent parfois des configurations non disponibles sur le marché espagnol. Priorisez les appareils avec au moins 8 Go de RAM pour garantir la fluidité à long terme, et évitez les modèles d'entrée de gamme utilisant la LPDDR4, car ils sont les plus affectés par la pénurie et la hausse des prix de cette technologie.
Perspective d'avenir : quand le marché se normalisera-t-il ?
La normalisation du marché de la mémoire n'est pas attendue avant 2028, selon la convergence d'analystes comme Gartner, Counterpoint Research et TrendForce. Les nouvelles usines capables d'augmenter la capacité de production de DRAM conventionnelle ne sont pas encore pleinement opérationnelles, et la demande de l'IA continue de croître à un rythme dépassant l'offre.
Dans ce contexte, la mémoire RAM est devenue ce que certains médias ont appelé l''or technologique' de 2026. Pour l'utilisateur final, cela implique que la mémoire cessera d'être un composant acquis pour devenir un facteur déterminant dans la décision d'achat, tant par son coût que par son impact sur la longévité de l'appareil.