El contexto de la escasez de componentes
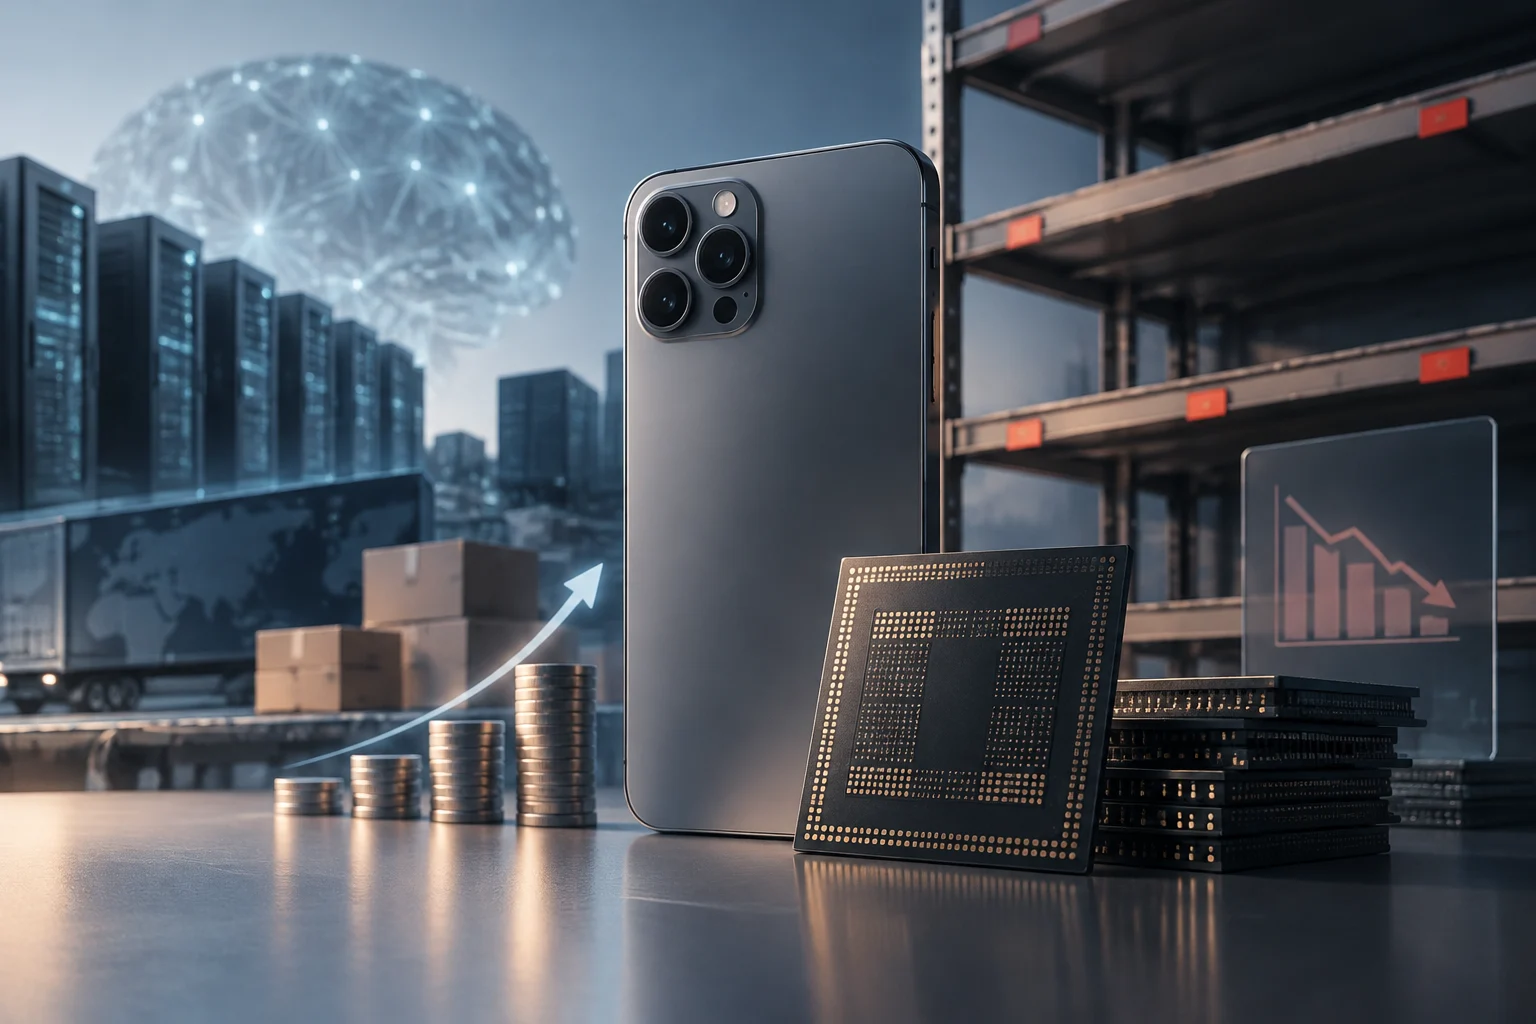
La industria de la telefonía móvil enfrenta en 2026 una presión sin precedentes sobre su cadena de suministro. La causa principal es la absorción masiva de memoria DRAM por parte de los centros de datos dedicados a inteligencia artificial, que han reducido drásticamente la disponibilidad para el hardware de consumo. Este desequilibrio ha provocado un encarecimiento de los chips que se ha traducido directamente en una reestructuración de los costes de fabricación de los dispositivos.
Según informes de la industria, tres empresas —Samsung, SK Hynix y Micron— concentran más del 90 % de la producción mundial de memoria. Al priorizar contratos multimillonarios con gigantes tecnológicos para infraestructuras de IA, el suministro para fabricantes de móviles se ha visto comprometido. Esta situación ha llevado a algunos proveedores a dejar de vender memorias al consumidor final, intensificando la escasez en el mercado de componentes.
Datos de mercado y proyecciones de caída
Las firmas de investigación han revisado a la baja sus previsiones para el año en curso. IDC estima una contracción del 12,9 % en los envíos mundiales de smartphones, situando la cifra en torno a los 1.100 millones de unidades, frente a los 1.260 millones de 2025. Esta cifra representa la mayor caída anual registrada en más de una década, marcando el fin de un ciclo de crecimiento gradual que se mantenía desde la pandemia.
Counterpoint Research ofrece una estimación algo más moderada pero igualmente alarmante: una reducción del 2,1 % en los envíos globales. Sin embargo, TrendForce advierte de que la producción mundial podría descender un 10 % interanual, hasta 1.135 millones de unidades, con un escenario adverso que podría alcanzar el 15 % si los precios de la DRAM y la NAND continúan subiendo. Esta brecha entre pronósticos refleja la incertidumbre que reina en el sector ante la evolución de los costes de los chips.
Impacto directo en los precios de lanzamiento
El efecto de la escasez se ha trasladado de forma inmediata al precio final para el consumidor. Según el Global Smartphone Price Increase Tracker de Counterpoint, los precios de los modelos existentes han aumentado un 15 % de media en 2026. Más del 40 % de los modelos han registrado subidas, un fenómeno que los analistas califican de inédito en la historia de la industria del smartphone.
Los nuevos lanzamientos no se escapan a esta tendencia. Los smartphones presentados este año son un 25 % más caros que sus predecesores de generaciones anteriores. La memoria se ha convertido en el principal motor del coste del Bill of Materials (BoM), redefiniendo los precios de toda la industria y dejando a los fabricantes con muy poco margen para absorber el incremento sin trasladarlo al usuario final.
Disparidad regional en la inflación tecnológica
El impacto de la subida de precios no es homogéneo en todo el mundo. Los mercados con mayor peso de gama baja y media, como India, registran las mayores subidas, con incrementos de hasta el 21 %. En estas regiones, la estructura del mercado limita la capacidad de los fabricantes para absorber el aumento del coste de los componentes, forzando una subida directa en el precio de venta al público.
En contraste, los mercados con mayor presencia de gama premium presentan incrementos más contenidos. En Europa, los precios han subido un 7 %, mientras que en Estados Unidos el aumento se sitúa en el 5 %. En estas zonas, las subidas se concentran sobre todo en los nuevos lanzamientos y no tanto en los modelos ya existentes, además de que los planes de pago postpago ayudan a amortiguar el impacto inicial para el consumidor.
Estrategias de los fabricantes ante la crisis
Para mitigar el impacto en sus márgenes de beneficio, los fabricantes están adoptando estrategias de ajuste en las especificaciones. Se prevé una regresión en la memoria RAM de los dispositivos: los móviles de gama media y alta podrían limitarse a 8 GB, mientras que los de gama baja regresarían a los 4 GB. Esta reducción busca contener los costes de producción sin elevar aún más el precio final del dispositivo.
Otras marcas están optando por recortar prestaciones no esenciales o empujar a los usuarios hacia las versiones 'Pro' de cada modelo, que permiten mantener márgenes más altos. La presión de los costos está obligando a replantear los portafolios de producto, priorizando la rentabilidad sobre la innovación en especificaciones brutas. Esta dinámica podría resultar en dispositivos que, aunque más caros, ofrezcan menos capacidad de memoria que sus predecesores.
Implicaciones para el consumidor y perspectivas
Para el usuario que considera actualizar su dispositivo, la situación actual implica pagar más por menos especificaciones. La decisión práctica más sensata es evaluar si el salto generacional justifica el sobrecoste, especialmente en modelos de gama alta donde la diferencia de precio es más notable. En muchos casos, adquirir un modelo de la generación anterior puede ofrecer una mejor relación calidad-precio, ya que la crisis de memoria afecta con más fuerza a los lanzamientos recientes.
A corto plazo, no se espera una estabilización inmediata de los precios. La demanda de memoria para IA sigue siendo estructural y no un pico temporal, lo que sugiere que la escasez podría prolongarse durante varios años. Los consumidores deben estar preparados para un mercado donde la inflación tecnológica sea la norma y no la excepción, ajustando sus expectativas de compra y priorizando las características que realmente utilizan sobre las especificaciones de memoria bruta.