Der Übergang zu Leistungselektronik der nächsten Generation
Das Herzstück der Effizienz in einem Elektrofahrzeug liegt nicht nur in der Energiedichte der Batterie, sondern in der Fähigkeit des Leistungsumrichters, Gleichstrom mit minimalen Verlusten in Wechselstrom umzuwandeln. Traditionell haben Silizium-Halbleiter diesen Bereich dominiert, aber ihre thermischen und Schaltlimits haben die Adoption von Materialien mit weiter Bandlücke wie Siliziumkarbid (SiC) vorangetrieben. Dieser Übergang ist nicht nur eine inkrementelle Verbesserung, sondern ein Paradigmenwechsel, der den Betrieb bei höheren Temperaturen und Frequenzen ermöglicht, die Größe passiver Komponenten reduziert und die Leistungsdichte des Gesamtsystems verbessert.
Die Relevanz dieser Technologie hat sich in den letzten Jahren gefestigt und ist von einer exklusiven Option für Hochleistungsfahrzeuge zu einem aufkommenden Standard im Mittelklassesegment geworden. Laut Daten der Beratungsfirma Yole Intelligence wird der weltweite Markt für SiC-Leistungshalbleiter von 2 Milliarden Euro im Jahr 2023 auf fast 8 Milliarden Euro im Jahr 2029 wachsen, was eine Vervierfachung der Nachfrage durch die Elektrifizierung des Verkehrs widerspiegelt. Dieses Wachstum kündigt eine massive Adoption an, die die Lieferkette und die Produktionskosten von Elektrofahrzeugen im nächsten Jahrzehnt transformieren wird.
Die dritte Generation von Bosch: Leistung und Miniaturisierung
Im Mai 2026 stellte Bosch seine dritte Generation von Siliziumkarbid-Chips vor, ein Meilenstein, der die industrielle Reife dieser Technologie markiert. Die Hauptneuheit ist nicht nur das Material, sondern die Architektur des Bauteils: Die neuen Chips bieten 20 % mehr Leistung als die vorherige Generation, was sich direkt in eine höhere Energieeffizienz und damit in eine verlängerte Reichweite des Fahrzeugs übersetzt. Diese Verbesserung ist entscheidend für Hersteller, die die Reichweite maximieren möchten, ohne das Gewicht oder die Kosten der Batterie zu erhöhen.
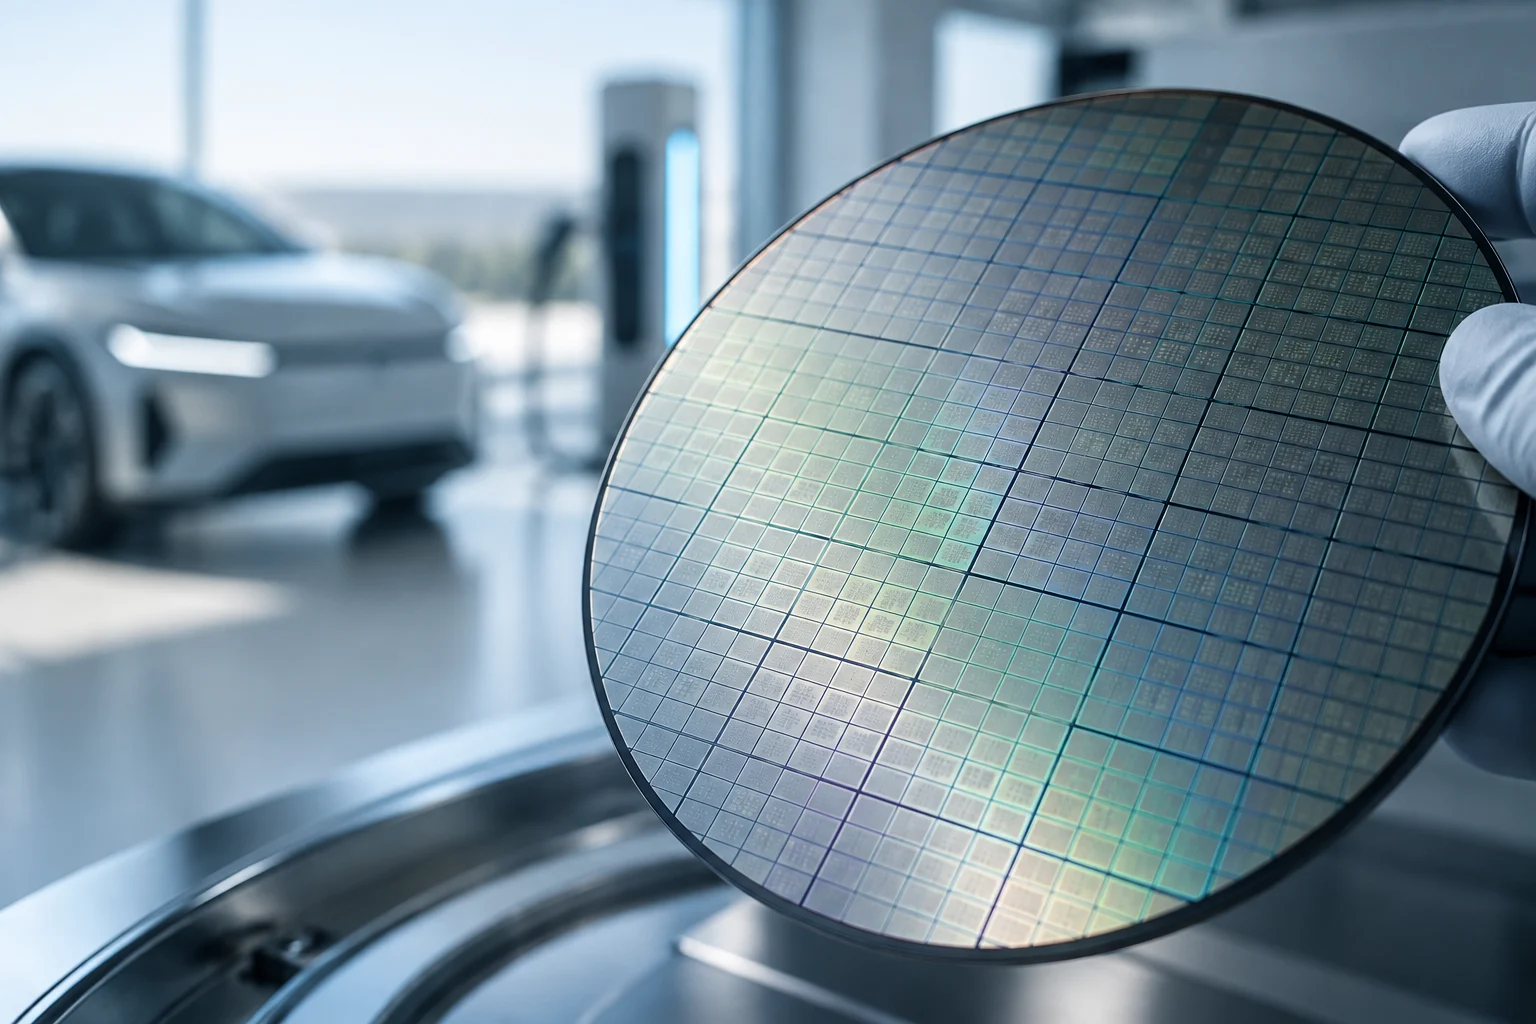
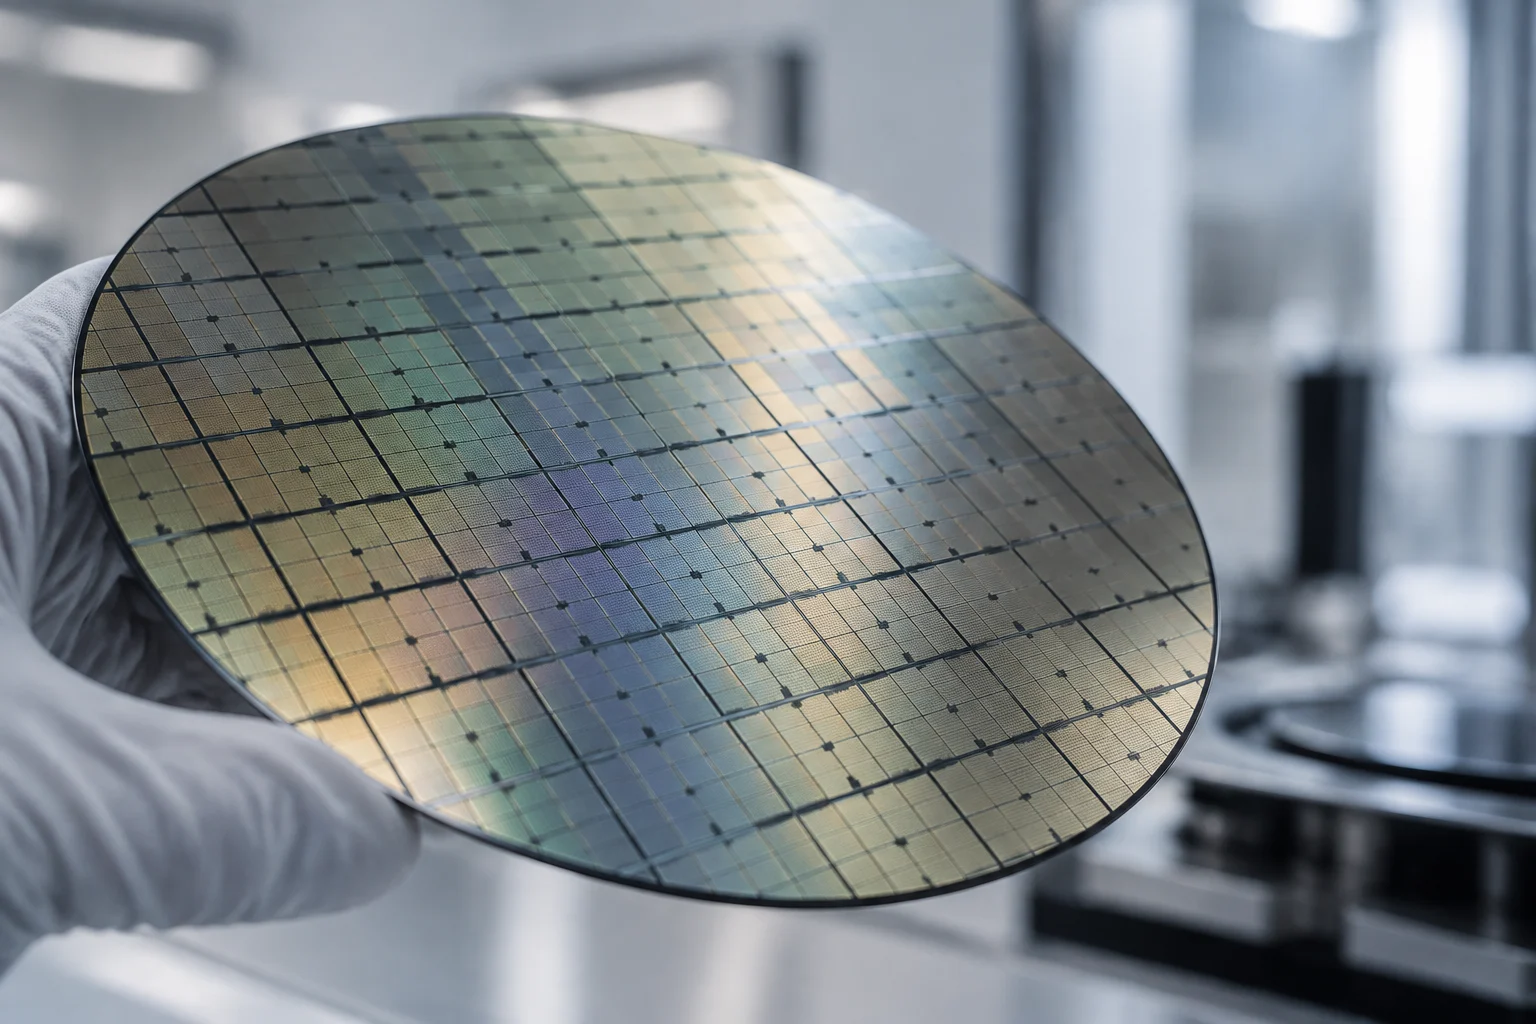
Ein weiterer entscheidender Faktor ist die Miniaturisierung. Laut Markus Heyn, Präsident des Geschäftsbereichs Bosch Mobility, sind die neuen Chips erheblich kleiner als die der vorherigen Generation. Diese Größenreduzierung ermöglicht die Herstellung einer größeren Anzahl von Chips pro Wafer, was die Produktivität der Fertigung verbessert und die Massenadoption der SiC-Technologie beschleunigt. Bosch hat seit 2021 bereits über 60 Millionen Siliziumkarbid-Chips geliefert, was die Skalierbarkeit seines Fertigungsprozesses und seine Fähigkeit, die wachsende Nachfrage der Automobilhersteller weltweit zu befriedigen, unter Beweis stellt.
Produktion in den Vereinigten Staaten: Resilienz und Lokalisierung
Die Strategie von Bosch beschränkt sich nicht auf technologische Innovation, sondern umfasst auch ein starkes Engagement für die Lokalisierung der Produktion. Im Juli 2026 kündigte das Unternehmen eine Investition von bis zu 2 Milliarden US-Dollar an, um seine Fabrik in Roseville, Kalifornien, in ein Produktionszentrum für SiC-Halbleiter umzuwandeln. Dieses Projekt, das den Bau eines neuen Reinraums und einer Hochtechnologie-Produktionslinie umfasst, zielt darauf ab, die Resilienz der Lieferkette und die lokale Versorgung für Automobilhersteller in Nordamerika zu gewährleisten.
Im Rahmen dieser Investition unterzeichnete Bosch eine Vereinbarung mit dem US-Handelsministerium, um bis zu 225 Millionen US-Dollar an Direktfinanzierung über das CHIPS-Programm zu erhalten. Die Musterproduktion läuft bereits in Roseville, mit dem Ziel, die ersten kommerziellen Chips auf 200-Millimeter-Wafern im Jahr 2026 zu produzieren. Diese Beschleunigung der Kommerzialisierungsfrist, nur drei Jahre nach der Übernahme der Anlagen, demonstriert die Fähigkeit von Bosch, seine bestehende Infrastruktur an die Anforderungen der neuen Halbleitergeneration anzupassen und die mit der Abhängigkeit von Asien verbundenen logistischen und geopolitischen Risiken zu reduzieren.
Technischer Vergleich: SiC gegenüber Silizium und AlN
Um die tatsächliche Auswirkung der SiC-Chips zu verstehen, ist es notwendig, sie mit früheren und alternativen Technologien zu vergleichen. Konventionelles Silizium bleibt die Basis für die meisten Umrichter, aber seine Effizienz ist geringer und seine Größe größer. SiC ermöglicht durch schnellere Schaltvorgänge und den Betrieb bei höheren Temperaturen eine Reduzierung der Energieverluste und eine höhere Leistungsdichte. Was Aluminiumnitrid (AlN) betrifft, so wird dieses Material hauptsächlich als keramisches Substrat für die Wärmeableitung verwendet, nicht als Leistungshalbleiter. Seine hohe Wärmeleitfähigkeit und geringe thermische Ausdehnung machen es ideal zum Einkapseln von SiC-Chips und zur Verbesserung der Lebensdauer des Moduls, ersetzen aber SiC nicht in der Schaltfunktion.
Die folgende Tabelle fasst die wichtigsten Unterschiede zwischen diesen Technologien im Kontext der Leistungselektronik für Elektrofahrzeuge zusammen:
| Technologie | Hauptfunktion | Schlüsselvorteil | Einschränkung |
|---|---|---|---|
| Silizium (Si) | Leistungsschaltung | Geringe Kosten, industrielle Reife | Höherer Schaltverlust, geringere Dichte |
| Siliziumkarbid (SiC) | Leistungsschaltung | 20 % mehr Leistung, kleinere Größe | Fertigungskosten noch hoch |
| Aluminiumnitrid (AlN) | Thermisches Substrat | Hohe Wärmeleitfähigkeit, geringe Ausdehnung | Kein Leistungshalbleiter |
Auswirkung auf Reichweite und Produktionskosten
Die 20-prozentige Leistungssteigerung der SiC-Chips der dritten Generation hat eine direkte Auswirkung auf die Reichweite von Elektrofahrzeugen. Durch die Reduzierung der Energieverluste im Umrichter wird die in der Batterie gespeicherte Energie besser genutzt, was es ermöglicht, mit derselben Kapazität eine größere Distanz zurückzulegen. Dieser Effekt ist besonders relevant bei Mittelklassefahrzeugen, wo jeder zusätzliche Kilometer Reichweite ein entscheidender Faktor für den Verbraucher sein kann. Darüber hinaus ermöglicht die Miniaturisierung der Chips eine Verkleinerung des Umrichters, was Platz im Fahrzeug für andere Komponenten oder zur Erhöhung der Batteriekapazität freimacht.
Was die Kosten betrifft, so zielen die Investition von Bosch in die Produktion in Roseville und die Miniaturisierung der Chips darauf ab, den Stückpreis der SiC-Halbleiter zu senken. Obwohl die Fertigungskosten der SiC-Chips immer noch höher sind als die von Silizium, kann die Verbesserung der Effizienz und Leistungsdichte diesen Unterschied über den Lebenszyklus des Fahrzeugs ausgleichen. Die lokale Produktion in den Vereinigten Staaten reduziert auch die logistischen Kosten und die Risiken von Unterbrechungen in der Lieferkette, was zur Preisstabilität für Automobilhersteller beiträgt.
Marktausblick und industrielle Adoption
Der Markt für SiC-Halbleiter erlebt ein beschleunigtes Wachstum, angetrieben durch die Elektrifizierung des Verkehrs und die Notwendigkeit, die Energieeffizienz zu verbessern. Die Investition von Bosch in die Produktion in Roseville und die Vorstellung seiner dritten Generation von Chips sind klare Signale dafür, dass die SiC-Technologie von der Phase der frühen Adoption in die Phase der Massenadoption übergeht. Andere Hersteller wie Infineon, STMicroelectronics und onsemi investieren ebenfalls in die Produktion von SiC-Chips, was den Wettbewerb verschärft und die Innovation beschleunigt.
Die industrielle Adoption der SiC-Chips wird durch die Senkung der Fertigungskosten und die Verbesserung der Effizienz begünstigt. Automobilhersteller sind zunehmend daran interessiert, diese Technologie in ihre Mittel- und Hochklassefahrzeuge zu integrieren, da sie es ihnen ermöglicht, eine größere Reichweite und bessere Leistung anzubieten, ohne den Preis signifikant zu erhöhen. Die lokale Produktion in den Vereinigten Staaten und in Europa wird ebenfalls zur Adoption beitragen, indem sie die Risiken der Lieferkette und die logistischen Kosten reduziert.
Fazit und Empfehlungen für die F&E-Strategie
Die dritte Generation der SiC-Chips von Bosch markiert einen Wendepunkt in der Leistungselektronik für Elektrofahrzeuge. Die Kombination aus 20 % mehr Leistung, signifikanter Miniaturisierung und lokaler Produktion in den Vereinigten Staaten positioniert Bosch als Leader auf diesem Markt. Für Automobilhersteller ist die Adoption dieser Technologie eine Gelegenheit, die Effizienz und Reichweite ihrer Fahrzeuge zu verbessern und sich auf einem immer wettbewerbsintensiveren Markt zu differenzieren.
Die Empfehlungen für die F&E-Strategie umfassen: 1) Bewertung der Integration von SiC-Chips der dritten Generation in die Umrichter der kommenden Elektrofahrzeugmodelle. 2) Erkundung der Zusammenarbeit mit Lieferanten von keramischen Substraten wie Aluminiumnitrid, um die Wärmeableitung und die Lebensdauer der Module zu verbessern. 3) Überwachung der Entwicklung der Fertigungskosten und der Verfügbarkeit von SiC-Chips, um den Übergang zu dieser Technologie effizient zu planen. Die Investition in diese Technologie wird nicht nur die Leistung der Fahrzeuge verbessern, sondern auch zur Nachhaltigkeit der Automobilindustrie beitragen.