A transição para a eletrônica de potência de nova geração
O coração da eficiência em um veículo elétrico não reside apenas na densidade energética da bateria, mas na capacidade do inversor de potência para converter a corrente contínua em alternada com mínimas perdas. Tradicionalmente, os semicondutores de silício dominaram este espaço, mas suas limitações térmicas e de comutação impulsionaram a adoção de materiais de banda larga, como o carbeto de silício (SiC). Esta transição não é apenas uma melhoria incremental, mas uma mudança de paradigma que permite operar a temperaturas mais altas e frequências superiores, reduzindo o tamanho dos componentes passivos e melhorando a densidade de potência do sistema completo.
A relevância desta tecnologia se consolidou nos últimos anos, passando de uma opção exclusiva para veículos de alto desempenho a um padrão emergente na gama média. Segundo dados da consultoria Yole Intelligence, o mercado mundial de semicondutores de potência SiC crescerá dos 2 bilhões de euros em 2023 para quase 8 bilhões em 2029, o que reflete uma quadruplicação da demanda impulsionada pela eletrificação do transporte. Este crescimento antecipa uma adoção massiva que transformará a cadeia de suprimentos e os custos de produção dos veículos elétricos na próxima década.
A terceira geração da Bosch: desempenho e miniaturização
Em maio de 2026, a Bosch apresentou sua terceira geração de chips de carbeto de silício, um marco que marca a maturidade industrial desta tecnologia. A novidade principal não é apenas o material, mas a arquitetura do dispositivo: os novos chips oferecem 20 % mais de desempenho que a geração anterior, o que se traduz diretamente em uma maior eficiência energética e, portanto, em uma extensão da autonomia do veículo. Esta melhoria é crucial para os fabricantes que buscam maximizar o alcance sem aumentar o peso ou o custo da bateria.
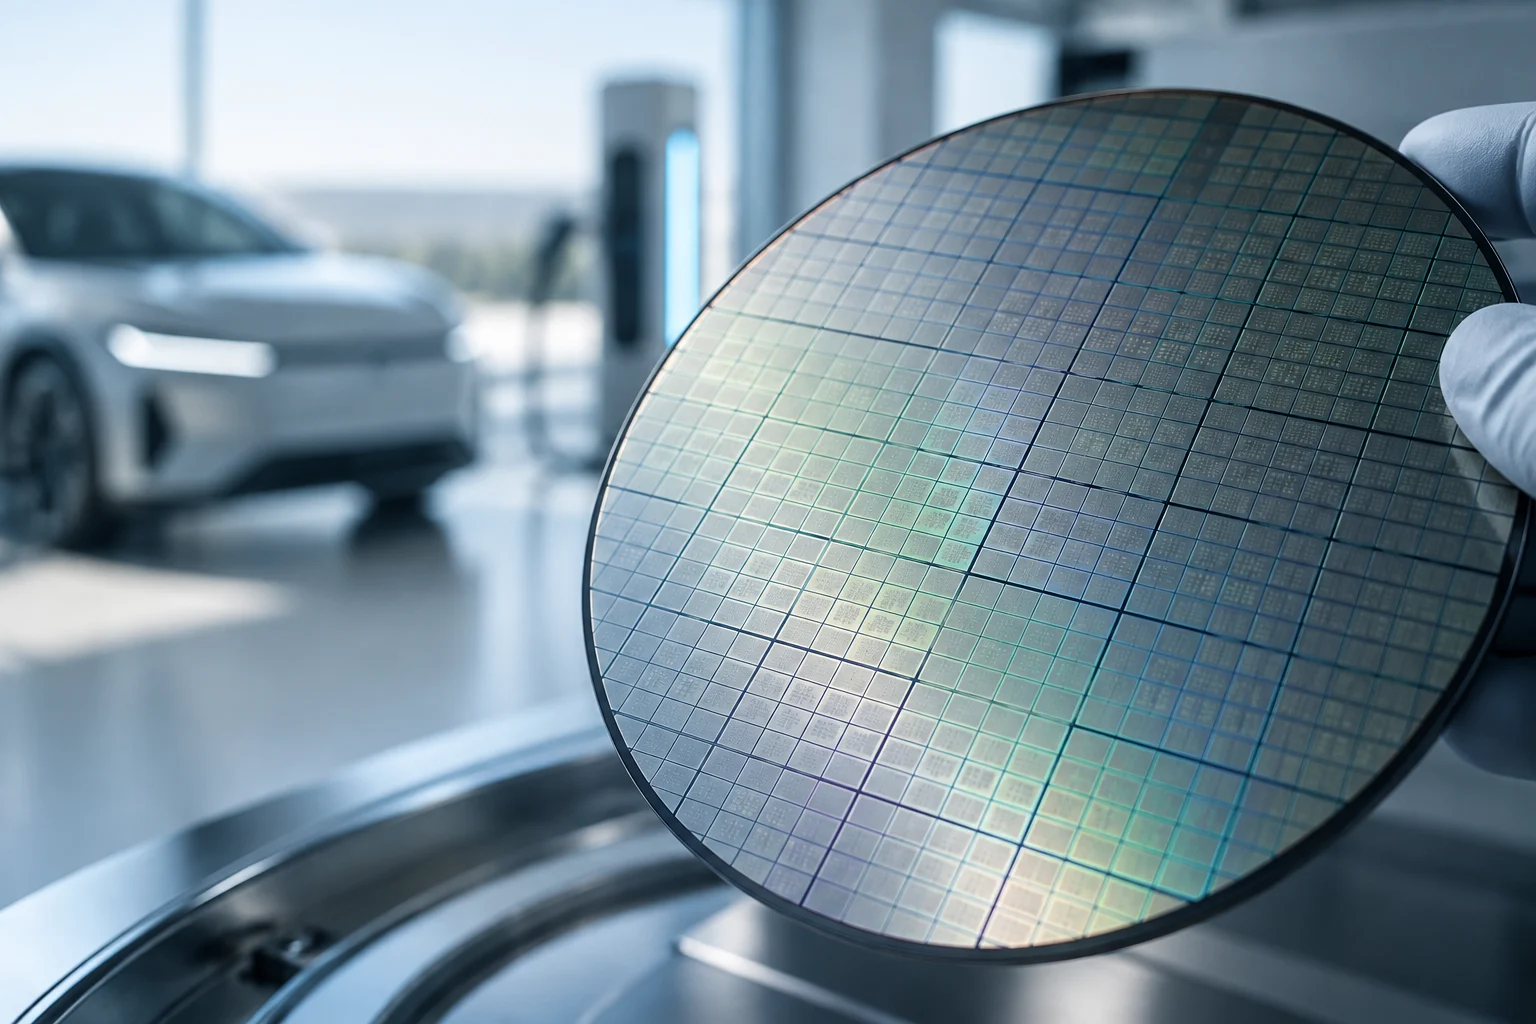
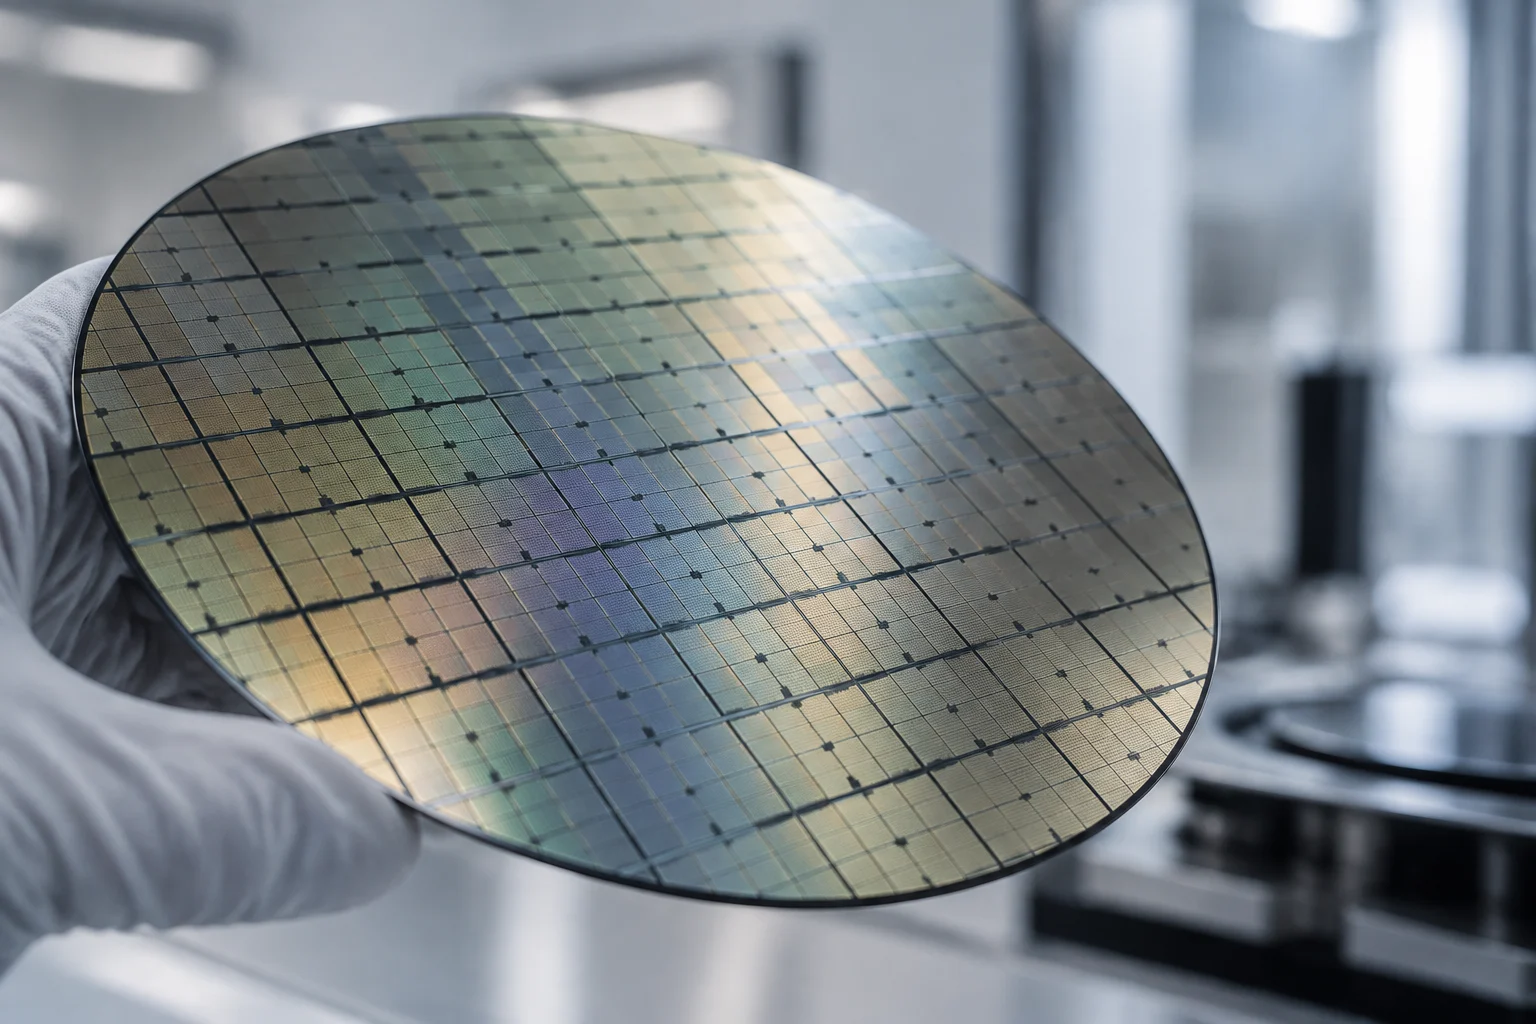
Outro fator decisivo é a miniaturização. Segundo Markus Heyn, presidente da área de negócios Bosch Mobility, os novos chips são consideravelmente menores que os da geração anterior. Esta redução de tamanho permite fabricar um maior número de chips por wafer, o que melhora a rentabilidade da produção e acelera a adoção massiva da tecnologia SiC. A Bosch já entregou mais de 60 milhões de chips de carbeto de silício desde 2021, o que demonstra a escalabilidade de seu processo de fabricação e sua capacidade de satisfazer a crescente demanda dos fabricantes de automóveis de todo o mundo.
Produção nos Estados Unidos: resiliência e localização
A estratégia da Bosch não se limita à inovação tecnológica, mas inclui uma forte aposta na localização da produção. Em julho de 2026, a empresa anunciou um investimento de até 2 bilhões de dólares para transformar sua planta em Roseville, Califórnia, em um centro de produção de semicondutores de SiC. Este projeto, que inclui a construção de uma nova sala limpa e uma linha de produção de alta tecnologia, busca garantir a resiliência da cadeia de suprimentos e o abastecimento local para os fabricantes de automóveis na América do Norte.
Como parte deste investimento, a Bosch assinou um acordo com o Departamento de Comércio dos Estados Unidos para receber até 225 milhões de dólares em financiamento direto através do Programa CHIPS. A produção de amostras já está em andamento em Roseville, com o objetivo de produzir os primeiros chips comerciais em wafers de 200 milímetros em 2026. Esta aceleração do prazo de comercialização, apenas três anos após a aquisição das instalações, demonstra a capacidade da Bosch de adaptar sua infraestrutura existente às necessidades da nova geração de semicondutores, reduzindo os riscos logísticos e geopolíticos associados à dependência da Ásia.
Comparação técnica: SiC frente a silício e AlN
Para entender o impacto real dos chips SiC, é necessário compará-los com as tecnologias anteriores e alternativas. O silício convencional continua sendo a base da maioria dos inversores, mas sua eficiência é inferior e seu tamanho maior. O SiC, ao permitir uma comutação mais rápida e operar a temperaturas mais altas, reduz as perdas energéticas e permite uma maior densidade de potência. Quanto ao nitreto de alumínio (AlN), este material é utilizado principalmente como substrato cerâmico para a dissipação térmica, não como semicondutor de potência. Sua alta condutividade térmica e baixa expansão térmica o tornam ideal para encapsular chips SiC e melhorar a vida útil do módulo, mas não substitui o SiC na função de comutação.
A tabela a seguir resume as diferenças-chave entre estas tecnologias no contexto da eletrônica de potência para veículos elétricos:
| Tecnologia | Função principal | Vantagem-chave | Limitação |
|---|---|---|---|
| Silício (Si) | Comutação de potência | Custo baixo, maturidade industrial | Maior perda de comutação, menor densidade |
| Carbeto de silício (SiC) | Comutação de potência | 20 % mais de desempenho, menor tamanho | Custo de fabricação ainda elevado |
| Nitreto de alumínio (AlN) | Substrato térmico | Alta condutividade térmica, baixa expansão | Não é um semicondutor de potência |
Impacto na autonomia e nos custos de produção
A melhoria de 20 % no desempenho dos chips SiC de terceira geração tem um impacto direto na autonomia dos veículos elétricos. Ao reduzir as perdas energéticas no inversor, aproveita-se melhor a energia armazenada na bateria, o que permite percorrer mais distância com a mesma capacidade. Este efeito é especialmente relevante em veículos de gama média, onde cada quilômetro adicional de autonomia pode ser um fator decisivo para o consumidor. Além disso, a miniaturização dos chips permite reduzir o tamanho do inversor, o que libera espaço no veículo para outros componentes ou para aumentar a capacidade da bateria.
Quanto aos custos, o investimento da Bosch na produção em Roseville e a miniaturização dos chips buscam reduzir o preço unitário dos semicondutores SiC. Embora o custo de fabricação dos chips SiC continue sendo superior ao do silício, a melhoria na eficiência e na densidade de potência pode compensar esta diferença ao longo do ciclo de vida do veículo. A produção local nos Estados Unidos também reduz os custos logísticos e os riscos de interrupção da cadeia de suprimentos, o que contribui para a estabilidade dos preços para os fabricantes de automóveis.
Perspectivas de mercado e adoção industrial
O mercado de semicondutores SiC está experimentando um crescimento acelerado, impulsionado pela eletrificação do transporte e pela necessidade de melhorar a eficiência energética. O investimento da Bosch na produção em Roseville e a apresentação de sua terceira geração de chips são sinais claros de que a tecnologia SiC está passando da fase de adoção precoce para a de adoção massiva. Outros fabricantes, como Infineon, STMicroelectronics e onsemi, também estão investindo na produção de chips SiC, o que intensifica a concorrência e acelera a inovação.
A adoção industrial dos chips SiC será favorecida pela redução dos custos de fabricação e pela melhoria da eficiência. Os fabricantes de automóveis estão cada vez mais interessados em incorporar esta tecnologia em seus veículos de gama média e alta, já que lhes permite oferecer uma maior autonomia e um melhor desempenho sem aumentar significativamente o preço. A produção local nos Estados Unidos e na Europa também contribuirá para a adoção, ao reduzir os riscos da cadeia de suprimentos e os custos logísticos.
Conclusões e recomendações para a estratégia de P&D
A terceira geração de chips SiC da Bosch marca um ponto de inflexão na eletrônica de potência para veículos elétricos. A combinação de 20 % mais de desempenho, uma miniaturização significativa e uma produção local nos Estados Unidos posiciona a Bosch como líder neste mercado. Para os fabricantes de automóveis, a adoção desta tecnologia é uma oportunidade para melhorar a eficiência e a autonomia de seus veículos e se diferenciar em um mercado cada vez mais competitivo.
As recomendações para a estratégia de P&D incluem: 1) Avaliar a integração de chips SiC de terceira geração nos inversores dos próximos modelos de veículos elétricos. 2) Explorar a colaboração com fornecedores de substratos cerâmicos, como o nitreto de alumínio, para melhorar a dissipação térmica e a vida útil dos módulos. 3) Monitorar a evolução dos custos de fabricação e a disponibilidade dos chips SiC, para planejar a transição para esta tecnologia de maneira eficiente. O investimento nesta tecnologia não apenas melhorará o desempenho dos veículos, mas também contribuirá para a sustentabilidade da indústria automotiva.