La transizione verso l'elettronica di potenza di nuova generazione
Il cuore dell'efficienza in un veicolo elettrico non risiede esclusivamente nella densità energetica della batteria, ma nella capacità dell'inverter di potenza di convertire la corrente continua in alternata con perdite minime. Tradizionalmente, i semiconduttori in silicio hanno dominato questo spazio, ma le loro limitazioni termiche e di commutazione hanno spinto l'adozione di materiali a banda larga, come il carburo di silicio (SiC). Questa transizione non è solo un miglioramento incrementale, ma un cambio di paradigma che consente di operare a temperature più elevate e frequenze superiori, riducendo la dimensione dei componenti passivi e migliorando la densità di potenza dell'intero sistema.
La rilevanza di questa tecnologia si è consolidata negli ultimi anni, passando da un'opzione esclusiva per i veicoli ad alte prestazioni a uno standard emergente nella gamma media. Secondo i dati della società di consulenza Yole Intelligence, il mercato mondiale dei semiconduttori di potenza SiC crescerà dai 2 miliardi di euro del 2023 a quasi 8 miliardi nel 2029, riflettendo una quadruplicazione della domanda guidata dall'elettrificazione dei trasporti. Questa crescita anticipa un'adozione massiccia che trasformerà la catena di approvvigionamento e i costi di produzione dei veicoli elettrici nel prossimo decennio.
La terza generazione di Bosch: prestazioni e miniaturizzazione
Nel maggio 2026, Bosch ha presentato la sua terza generazione di chip in carburo di silicio, un traguardo che segna la maturità industriale di questa tecnologia. La novità principale non è solo il materiale, ma l'architettura del dispositivo: i nuovi chip offrono il 20% in più di prestazioni rispetto alla generazione precedente, il che si traduce direttamente in una maggiore efficienza energetica e, di conseguenza, in un'estensione dell'autonomia del veicolo. Questo miglioramento è cruciale per i produttori che cercano di massimizzare la portata senza aumentare il peso o il costo della batteria.
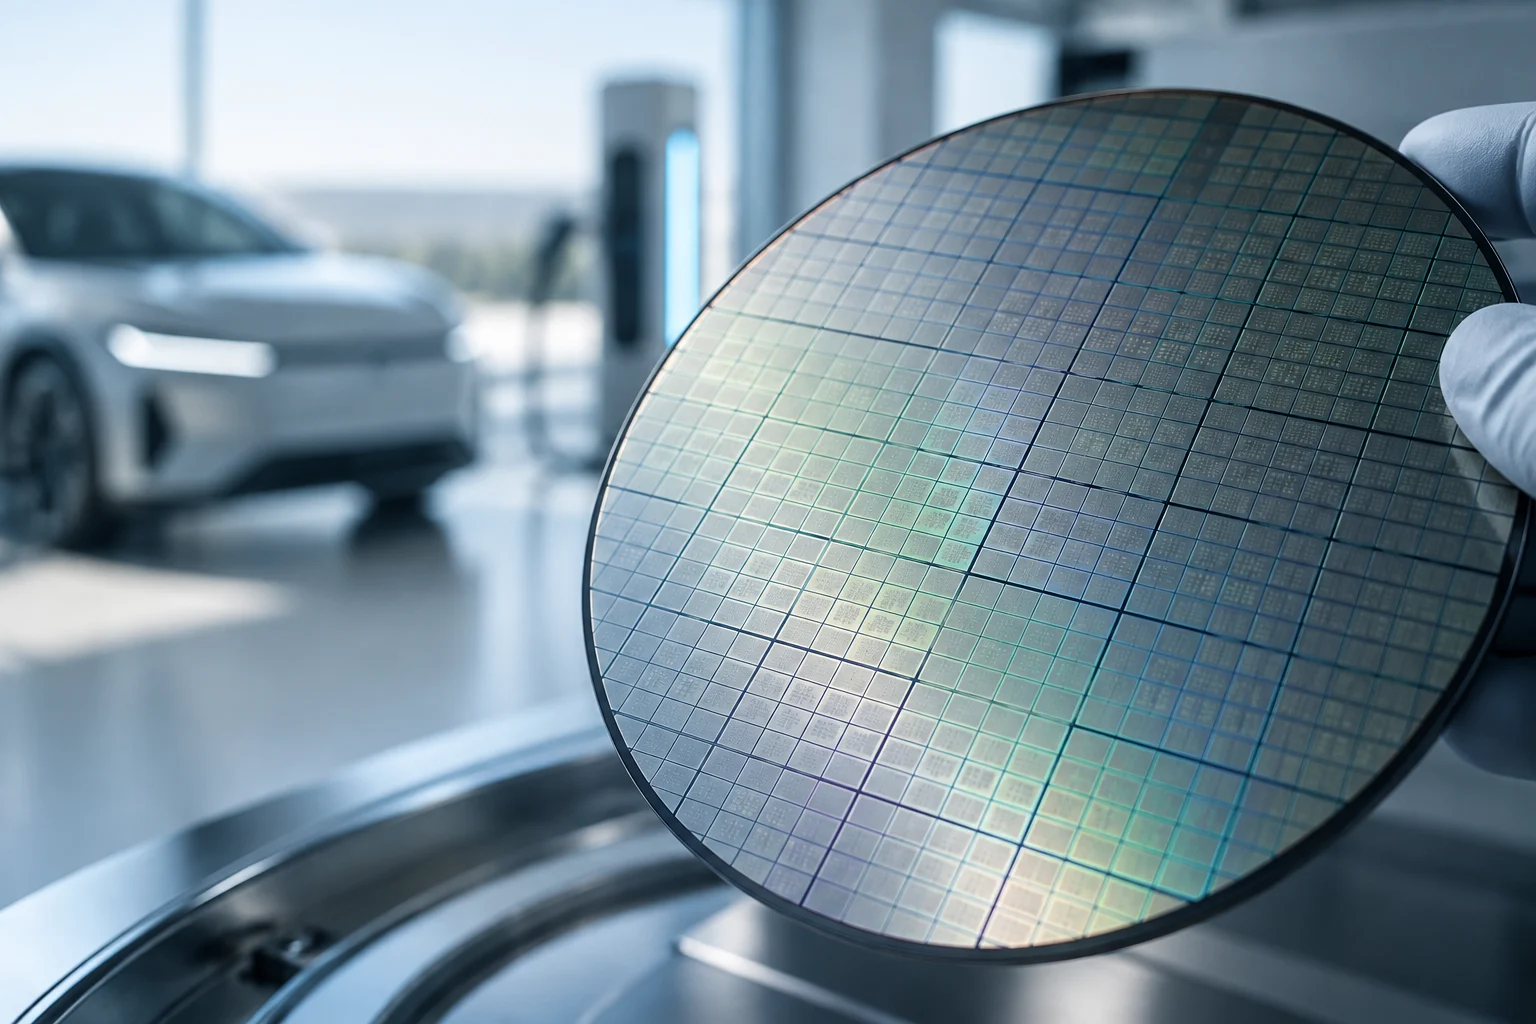
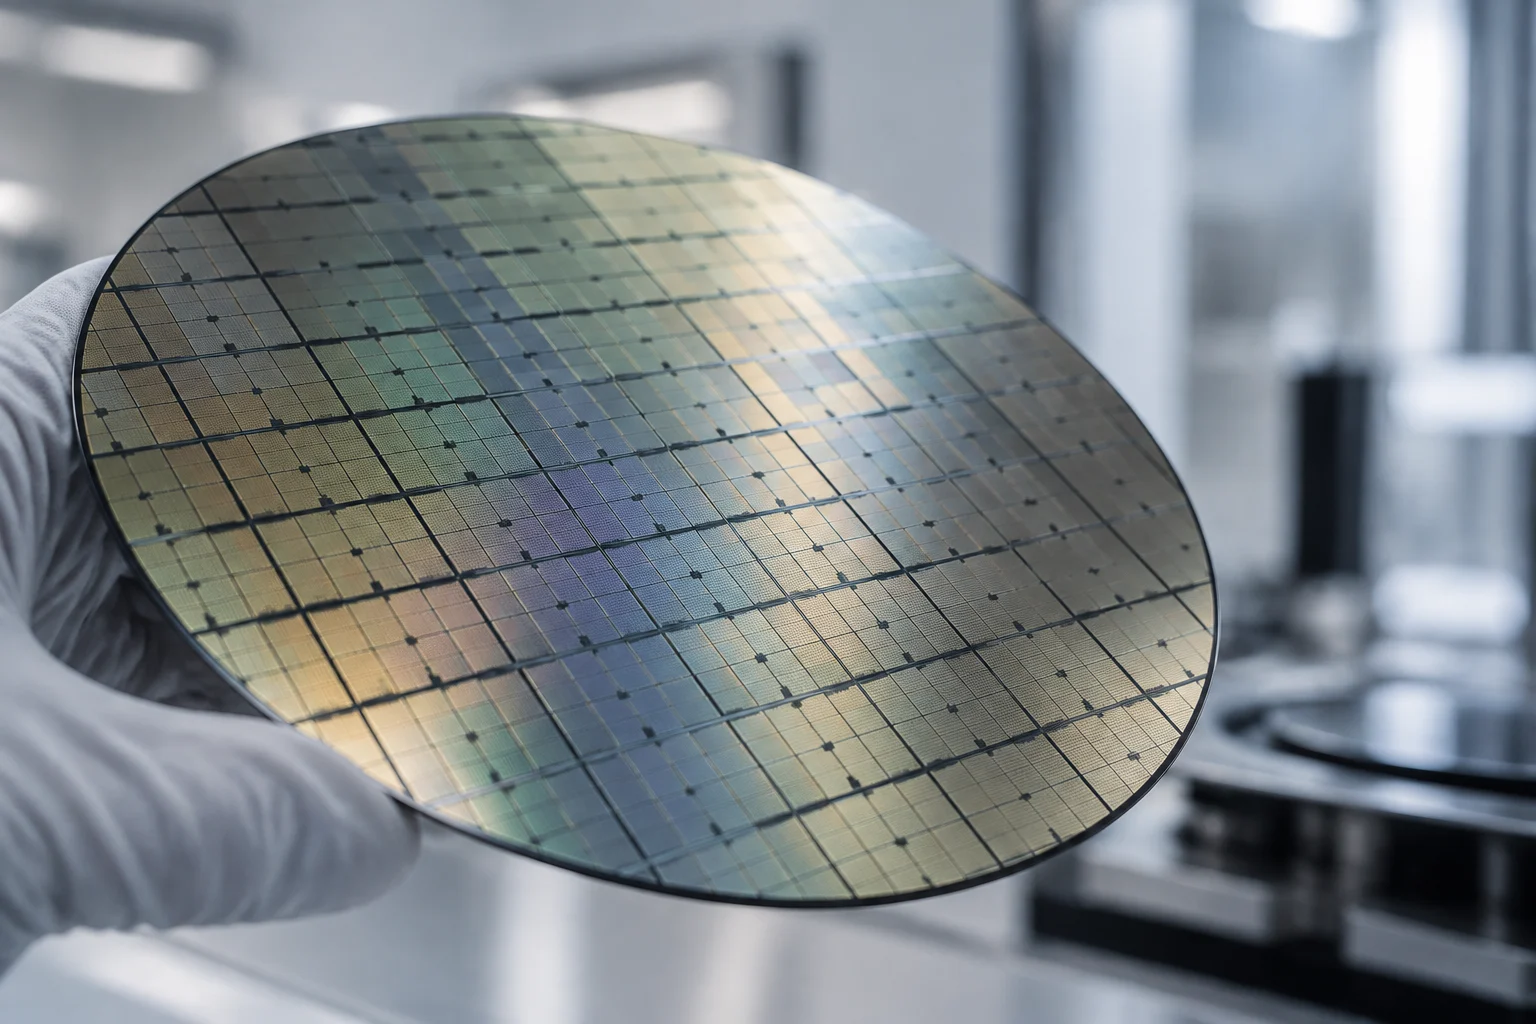
Un altro fattore decisivo è la miniaturizzazione. Secondo Markus Heyn, presidente dell'area di business Bosch Mobility, i nuovi chip sono considerevolmente più piccoli di quelli della generazione precedente. Questa riduzione delle dimensioni consente di fabbricare un numero maggiore di chip per wafer, migliorando la redditività della produzione e accelerando l'adozione massiva della tecnologia SiC. Bosch ha già consegnato oltre 60 milioni di chip in carburo di silicio dal 2021, dimostrando la scalabilità del suo processo di fabbricazione e la sua capacità di soddisfare la crescente domanda dei produttori automobilistici di tutto il mondo.
Produzione negli Stati Uniti: resilienza e localizzazione
La strategia di Bosch non si limita all'innovazione tecnologica, ma include una forte scommessa sulla localizzazione della produzione. Nel luglio 2026, l'azienda ha annunciato un investimento di fino a 2 miliardi di dollari per trasformare la sua fabbrica di Roseville, in California, in un centro di produzione di semiconduttori SiC. Questo progetto, che include la costruzione di una nuova sala pulita e di una linea di produzione ad alta tecnologia, mira a garantire la resilienza della catena di approvvigionamento e l'approvvigionamento locale per i produttori automobilistici in Nord America.
Come parte di questo investimento, Bosch ha firmato un accordo con il Dipartimento del Commercio degli Stati Uniti per ricevere fino a 225 milioni di dollari di finanziamento diretto attraverso il Programma CHIPS. La produzione di campioni è già in corso a Roseville, con l'obiettivo di produrre i primi chip commerciali su wafer da 200 millimetri nel 2026. Questa accelerazione dei tempi di commercializzazione, solo tre anni dopo l'acquisizione delle strutture, dimostra la capacità di Bosch di adattare la sua infrastruttura esistente alle esigenze della nuova generazione di semiconduttori, riducendo i rischi logistici e geopolitici associati alla dipendenza dall'Asia.
Confronto tecnico: SiC contro silicio e AlN
Per comprendere l'impatto reale dei chip SiC, è necessario confrontarli con le tecnologie precedenti e alternative. Il silicio convenzionale rimane la base della maggior parte degli inverter, ma la sua efficienza è inferiore e le sue dimensioni maggiori. Il SiC, consentendo una commutazione più rapida e un funzionamento a temperature più elevate, riduce le perdite energetiche e consente una maggiore densità di potenza. Per quanto riguarda il nitruro di alluminio (AlN), questo materiale viene utilizzato principalmente come substrato ceramico per la dissipazione termica, non come semiconduttore di potenza. La sua alta conducibilità termica e la bassa espansione termica lo rendono ideale per incapsulare i chip SiC e migliorare la durata del modulo, ma non sostituisce il SiC nella funzione di commutazione.
La tabella seguente riassume le differenze chiave tra queste tecnologie nel contesto dell'elettronica di potenza per veicoli elettrici:
| Tecnologia | Funzione principale | Vantaggio chiave | Limitazione |
|---|---|---|---|
| Silicio (Si) | Commutazione di potenza | Basso costo, maturità industriale | Maggiore perdita di commutazione, minore densità |
| Carburo di silicio (SiC) | Commutazione di potenza | 20% in più di prestazioni, dimensioni ridotte | Costo di fabbricazione ancora elevato |
| Nitruro di alluminio (AlN) | Substrato termico | Alta conducibilità termica, bassa espansione | Non è un semiconduttore di potenza |
Impatto sull'autonomia e sui costi di produzione
Il miglioramento del 20% nelle prestazioni dei chip SiC di terza generazione ha un impatto diretto sull'autonomia dei veicoli elettrici. Riducendo le perdite energetiche nell'inverter, l'energia immagazzinata nella batteria viene sfruttata meglio, consentendo di percorrere una distanza maggiore con la stessa capacità. Questo effetto è particolarmente rilevante nei veicoli di gamma media, dove ogni chilometro aggiuntivo di autonomia può essere un fattore decisivo per il consumatore. Inoltre, la miniaturizzazione dei chip consente di ridurre le dimensioni dell'inverter, liberando spazio nel veicolo per altri componenti o per aumentare la capacità della batteria.
Per quanto riguarda i costi, l'investimento di Bosch nella produzione a Roseville e la miniaturizzazione dei chip mirano a ridurre il prezzo unitario dei semiconduttori SiC. Sebbene il costo di fabbricazione dei chip SiC rimanga superiore a quello del silicio, il miglioramento dell'efficienza e della densità di potenza può compensare questa differenza nel corso del ciclo di vita del veicolo. La produzione locale negli Stati Uniti riduce anche i costi logistici e i rischi di interruzione della catena di approvvigionamento, contribuendo alla stabilità dei prezzi per i produttori automobilistici.
Prospettive di mercato e adozione industriale
Il mercato dei semiconduttori SiC sta vivendo una crescita accelerata, guidata dall'elettrificazione dei trasporti e dalla necessità di migliorare l'efficienza energetica. L'investimento di Bosch nella produzione a Roseville e la presentazione della sua terza generazione di chip sono segnali chiari che la tecnologia SiC sta passando dalla fase di adozione precoce a quella di adozione massiva. Altri produttori, come Infineon, STMicroelectronics e onsemi, stanno anche investendo nella produzione di chip SiC, intensificando la concorrenza e accelerando l'innovazione.
L'adozione industriale dei chip SiC sarà favorita dalla riduzione dei costi di fabbricazione e dal miglioramento dell'efficienza. I produttori automobilistici sono sempre più interessati a incorporare questa tecnologia nei loro veicoli di gamma media e alta, poiché consente di offrire una maggiore autonomia e prestazioni migliori senza aumentare significativamente il prezzo. La produzione locale negli Stati Uniti e in Europa contribuirà anche all'adozione, riducendo i rischi della catena di approvvigionamento e i costi logistici.
Conclusioni e raccomandazioni per la strategia R&D
La terza generazione di chip SiC di Bosch segna un punto di svolta nell'elettronica di potenza per veicoli elettrici. La combinazione di un 20% in più di prestazioni, una miniaturizzazione significativa e una produzione locale negli Stati Uniti posiziona Bosch come leader in questo mercato. Per i produttori automobilistici, l'adozione di questa tecnologia è un'opportunità per migliorare l'efficienza e l'autonomia dei propri veicoli e per differenziarsi in un mercato sempre più competitivo.
Le raccomandazioni per la strategia di R&S includono: 1) Valutare l'integrazione dei chip SiC di terza generazione negli inverter dei prossimi modelli di veicoli elettrici. 2) Esplorare la collaborazione con fornitori di substrati ceramici, come il nitruro di alluminio, per migliorare la dissipazione termica e la durata dei moduli. 3) Monitorare l'evoluzione dei costi di fabbricazione e la disponibilità dei chip SiC per pianificare la transizione a questa tecnologia in modo efficiente. L'investimento in questa tecnologia non solo migliorerà le prestazioni dei veicoli, ma contribuirà anche alla sostenibilità del settore automobilistico.